
هزینه مزایای کارکنان برای شرکت چقدر است؟ راهنمای محاسبه هزینه واقعی خدمات رفاهی
«اگر بخواهیم برای کارکنان برنامه رفاهی مناسبی داشته باشیم، چقدر باید هزینه کنیم؟»
این یکی از مهمترین سؤالهایی است که مدیر منابع انسانی، مدیر مالی یا مدیرعامل هنگام طراحی مزایای کارکنان با آن روبهرو میشود.
پاسخ یک عدد ثابت نیست.
هزینه خدمات رفاهی برای یک شرکت ۵۰ نفره با یک سازمان ۵۰۰ نفره متفاوت است. حتی دو شرکت با تعداد کارکنان یکسان نیز ممکن است به دلیل تفاوت در نوع خدمات، سهم پرداخت سازمان، میزان استفاده کارکنان و مدل تخصیص اعتبار، هزینه کاملاً متفاوتی داشته باشند.
بنابراین بهجای جستوجوی یک «عدد استاندارد»، بهتر است بدانیم هزینه واقعی مزایای کارکنان چگونه محاسبه میشود.
پاسخ کوتاه: هزینه مزایای کارکنان چگونه محاسبه میشود؟
در سادهترین مدل میتوان از این فرمول شروع کرد:
هزینه رفاهی دوره = تعداد کارکنان مشمول × بودجه رفاهی هر کارمند × تعداد دورهها
اما این فقط بودجه اسمی است.
برای محاسبه دقیقتر باید موارد دیگری مانند سهم پرداخت سازمان، میزان مصرف واقعی، خدمات مشترک، هزینههای اجرایی و تغییر تعداد کارکنان را نیز در نظر گرفت.
به همین دلیل، «بودجه تخصیصیافته» و «هزینه واقعی» الزاماً یکسان نیستند.
چه عواملی هزینه خدمات رفاهی کارکنان را تعیین میکنند؟
۱. تعداد کارکنان
اولین متغیر، تعداد افرادی است که مشمول برنامه رفاهی هستند.
اما صرفاً تعداد کل پرسنل را در نظر نگیرید. ممکن است بعضی خدمات فقط برای گروه مشخصی از کارکنان فعال باشند.
برای مثال:
- تمام کارکنان از اعتبار خرید استفاده کنند.
- بیمه تکمیلی شامل کارکنان و اعضای خانواده شود.
- سرویس غذا فقط برای کارکنان یک محل کاری فعال باشد.
- یک خدمت ورزشی در شهرهای مشخص ارائه شود.
بنابراین باید جمعیت مشمول هر خدمت را جداگانه مشخص کرد.
۲. مبلغ یا سقف مزایا برای هر کارمند
اگر سازمان برای هر کارمند اعتبار مشخصی تعریف کند، محاسبه اولیه سادهتر میشود.
فرض کنیم سازمانی ۱۰۰ کارمند دارد و ماهانه برای هر نفر یک میلیون تومان اعتبار رفاهی در نظر گرفته است.
بودجه اسمی ماهانه:
۱۰۰ × ۱,۰۰۰,۰۰۰ = ۱۰۰,۰۰۰,۰۰۰ تومان
و بودجه اسمی سالانه:
۱,۲۰۰,۰۰۰,۰۰۰ تومان
این اعداد صرفاً مثال محاسباتی هستند و مبلغ مناسب مزایا برای هر سازمان باید بر اساس سیاست، بودجه و شرایط آن تعیین شود.
۳. سازمان چه سهمی از هزینه را پرداخت میکند؟
یکی از مهمترین متغیرها همین است.
کارفرما الزاماً مجبور نیست تمام هزینه همه خدمات را پرداخت کند.
پرداخت ۱۰۰ درصدی سازمان
برای مثال، سازمان هزینه یک خدمت مشخص را بهطور کامل تقبل میکند.
پرداخت مشارکتی
بخشی از هزینه توسط سازمان و باقیمانده توسط کارمند پرداخت میشود.
برای مثال، اگر قیمت یک خدمت دو میلیون تومان باشد، سازمان ممکن است یک میلیون تومان آن را پوشش دهد و باقیمانده بر عهده کارمند باشد.
تخفیف سازمانی بدون پرداخت مستقیم کارفرما
ممکن است سازمان یا پلتفرم رفاهی شرایط ویژهای از تأمینکننده دریافت کند اما هزینه خرید را خود کارمند بپردازد.
در چنین مدلی، کارمند مزیت دریافت میکند بدون اینکه سازمان الزاماً کل مبلغ خرید را پرداخت کند.
کسر از حقوق
در بعضی خدمات، در صورت تعریف چنین مدلی و توافق طرفین، مبلغ میتواند از طریق کسر از حقوق تسویه شود.
بنابراین هنگام محاسبه هزینه رفاهی باید بین «ارزش مزیتی که کارمند دریافت میکند» و «مبلغی که سازمان واقعاً پرداخت میکند» تفاوت قائل شد.
۴. اعتبار تخصیصیافته با مصرف واقعی فرق دارد
فرض کنید برای ۵۰۰ کارمند مجموعاً ۵۰۰ میلیون تومان اعتبار ماهانه تعریف شده باشد.
این به معنای آن نیست که حتماً ۵۰۰ میلیون تومان در همان ماه مصرف خواهد شد.
ممکن است بخشی از کارکنان از تمام اعتبار خود استفاده کنند، بخشی فقط قسمتی از آن را مصرف کنند و برخی اصلاً از یک خدمت مشخص استفاده نکنند.
نحوه برخورد با اعتبار استفادهنشده باید از ابتدا مشخص باشد:
- آیا منقضی میشود؟
- به دوره بعد منتقل میشود؟
- فقط هنگام مصرف برای سازمان هزینه ایجاد میکند؟
- یا سازمان از قبل مبلغ مشخصی پرداخت کرده است؟
پاسخ به این سؤالها به مدل مالی و قرارداد مربوط بستگی دارد.
۵. نوع خدمت روی هزینه اثر دارد
تمام مزایا ساختار مالی یکسانی ندارند.
غذا و خوراک
معمولاً مصرف تکرارشونده دارند و تعداد سفارش میتواند نقش مهمی در هزینه داشته باشد.
بیمه تکمیلی
ممکن است هزینه دورهای یا سالانه برای افراد مشمول داشته باشد.
ورزش
میتواند بر اساس عضویت، استفاده یا بسته توافقشده محاسبه شود.
سلامت و دندانپزشکی
هزینه به نوع خدمت و میزان استفاده بستگی دارد.
خرید کالا
ممکن است از اعتبار رفاهی، پرداخت شخصی، شرایط اقساطی یا ترکیبی از روشها استفاده شود.
سفر و تفریح
معمولاً هزینه بالاتری در هر تراکنش دارند اما ممکن است دفعات استفاده کمتر باشد.
به همین دلیل بهتر است هزینه هر دسته خدمت جداگانه محاسبه شود.
هزینه ثابت و متغیر چه تفاوتی دارند؟
برای کنترل بهتر بودجه، هزینهها را به دو گروه تقسیم کنید.
هزینههای نسبتاً ثابت
هزینههایی که از قبل قابل پیشبینیتر هستند؛ مانند یک بسته مشخص برای تمام کارکنان یا برخی قراردادهای دورهای.
هزینههای متغیر
هزینههایی که به میزان استفاده وابستهاند؛ مانند سفارش غذا، استفاده از بعضی خدمات یا مصرف اعتبار.
ترکیب این دو مدل میتواند به سازمان کمک کند بودجه قابل پیشبینیتری داشته باشد.
مثال اول: شرکت ۵۰ نفره
فرض کنیم یک شرکت ۵۰ نفره تصمیم گرفته است ماهانه برای هر کارمند ۸۰۰ هزار تومان اعتبار رفاهی تعریف کند.
بودجه اسمی ماهانه:
۵۰ × ۸۰۰,۰۰۰ = ۴۰ میلیون تومان
بودجه ششماهه:
۲۴۰ میلیون تومان
اما اگر سازمان تنها بخشی از خدمات را پوشش دهد یا هزینه بر اساس مصرف واقعی محاسبه شود، پرداخت واقعی میتواند با این عدد متفاوت باشد.
مثال دوم: سازمان ۱۰۰ نفره
فرض کنیم سازمان برای هر نفر ماهانه ۱.۵ میلیون تومان سقف مزایا در نظر گرفته است.
بودجه اسمی:
۱۵۰ میلیون تومان در ماه
اما برنامه به این شکل طراحی شده است:
- غذا: بخشی توسط سازمان
- ورزش: یارانه ثابت
- خرید: پرداخت توسط کارمند با شرایط سازمانی
- سلامت: اعتبار مشخص
- سفر: بدون پرداخت مستقیم سازمان و با شرایط همکاری
در این حالت ارزش کل بسته رفاهی کارکنان میتواند بیشتر از پرداخت مستقیم کارفرما باشد.
مثال سوم: سازمان ۵۰۰ نفره
در سازمانهای بزرگتر، یک مبلغ یکسان برای همه کارکنان همیشه بهترین مدل نیست.
ممکن است سازمان کارکنان را بر اساس سیاستهای داخلی یا نیازهای اجرایی گروهبندی کند.
برای مثال:
- اعتبار پایه برای همه کارکنان
- خدمات خاص برای شعب یا مناطق مشخص
- مزایای متفاوت بر اساس شرایط کاری
- اعتبار مناسبتی
- خدمات انتخابی
در چنین شرایطی مدیریت دستی هزینهها دشوارتر میشود و وجود گزارشهای متمرکز اهمیت بیشتری پیدا میکند.
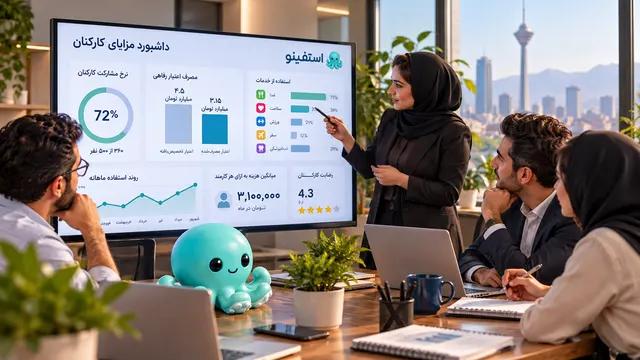
هزینه بهازای هر کارمند را محاسبه کنید
یکی از شاخصهای ساده برای مقایسه دورهها این است:
هزینه واقعی رفاهی ÷ تعداد کارکنان مشمول = هزینه رفاهی بهازای هر کارمند
فرض کنید سازمان در یک ماه ۱۲۰ میلیون تومان هزینه واقعی داشته و ۲۰۰ کارمند مشمول برنامه بودهاند.
هزینه متوسط:
۶۰۰ هزار تومان بهازای هر کارمند
این شاخص را میتوان ماهبهماه بررسی کرد.
اما بهتر است در کنار آن، نرخ استفاده و رضایت کارکنان نیز اندازهگیری شود.
ارزانترین برنامه رفاهی لزوماً بهترین برنامه نیست
کاهش هزینه هدف مهمی است، اما اگر کارکنان از مزایا استفاده نکنند، حتی یک برنامه ارزان نیز میتواند بودجهای کماثر باشد.
فرض کنید سازمان برای یک خدمت ۱۰۰ میلیون تومان هزینه کند و فقط ۲۰ درصد کارکنان از آن استفاده کنند.
در مقابل، ممکن است خدمتی با هزینه مشابه توسط ۷۰ درصد کارکنان استفاده شود.
برای تصمیمگیری بهتر، هزینه را در کنار این شاخصها ببینید:
- نرخ استفاده
- تعداد کاربران فعال
- رضایت کارکنان
- دفعات استفاده
- هزینه بهازای کاربر فعال
- کیفیت ارائه خدمت
چطور هزینه رفاهی را کنترل کنیم؟
از خدمات واقعاً مورد نیاز شروع کنید
لازم نیست از روز اول تعداد زیادی خدمت فعال شود.
سقف مشخص تعریف کنید
برای خدمات متغیر، سقف مصرف میتواند از افزایش غیرقابل پیشبینی هزینه جلوگیری کند.
سهم سازمان و کارمند را مشخص کنید
در برخی خدمات مدل مشارکتی میتواند گزینه مناسبی باشد.
مصرف واقعی را اندازهگیری کنید
خدمات کماستفاده باید بررسی شوند.
برنامه را دورهای بازنگری کنید
نیاز کارکنان و قیمت خدمات ثابت نیست.
برای طراحی ساختار بودجه میتوانید راهنمای بودجه رفاهی کارکنان را نیز مطالعه کنید.
کیف پول سازمانی چه کمکی میکند؟
در برنامههایی که سازمان برای کارکنان اعتبار تعریف میکند، کیف پول سازمانی میتواند برای مدیریت سقف و مصرف اعتبار استفاده شود.
بهجای مدیریت پراکنده چند فرایند، سازمان میتواند اعتبار و خدمات قابل استفاده را در ساختاری متمرکزتر تعریف کند.
استفینو چه کمکی به سازمان میکند؟
استفینو برای یکپارچهسازی خدمات رفاهی سازمانها، کارکنان و تأمینکنندگان طراحی شده است.
در پنل سازمانی میتوان متناسب با مدل همکاری، خدمات و اعتبارهای کارکنان را مدیریت کرد و اطلاعات مورد نیاز برای بررسی استفاده از خدمات را در یک مسیر متمرکزتر در اختیار داشت.
این موضوع میتواند به سازمان کمک کند بهجای نگاه کردن صرف به «بودجه رفاهی»، تصویر دقیقتری از نحوه استفاده کارکنان از خدمات داشته باشد.
برای آشنایی بیشتر و درخواست جلسه، پنل سازمانی استفینو را ببینید.
چکلیست محاسبه هزینه مزایای کارکنان
پیش از تصویب بودجه این موارد را مشخص کنید:
- تعداد کارکنان مشمول
- خدمات مورد نیاز
- هزینه یا سقف هر خدمت
- سهم پرداخت سازمان
- سهم پرداخت کارمند
- نحوه برخورد با اعتبار استفادهنشده
- هزینههای ثابت و متغیر
- میزان مصرف واقعی
- هزینه بهازای کارمند
- زمان بازنگری بودجه
جمعبندی
برای سؤال «مزایای کارکنان چقدر هزینه دارد؟» یک پاسخ واحد وجود ندارد.
هزینه واقعی به تعداد کارکنان، نوع خدمات، سهم پرداخت سازمان، مدل تخصیص اعتبار و میزان استفاده کارکنان بستگی دارد.
مدیریت حرفهای رفاه کارکنان یعنی سازمان بداند چه مقدار هزینه میکند، این هزینه کجا مصرف میشود و چه تعداد از کارکنان واقعاً از آن بهره میبرند.
اگر میخواهید مدل ارائه و مدیریت خدمات رفاهی کارکنان سازمان خود را بررسی کنید، از پنل سازمانی استفینو شروع کنید.
نظرات و پرسشها
در حال بارگذاری نظرات...