
کیف پول سازمانی چیست؟
کیف پول سازمانی یک ابزار دیجیتال برای تخصیص و مدیریت اعتبار کارکنان است که به سازمان اجازه میدهد اعتبار یا مزایای مشخصی را در اختیار کارکنان قرار دهد و نحوه استفاده از آن را مدیریت و گزارشگیری کند.
در مدل سنتی، ممکن است منابع انسانی برای هر مزیت از روش جداگانهای استفاده کند؛ یک کارت برای خرید، فرآیندی جدا برای ورزش، فایل دیگری برای خدمات درمانی و روش دیگری برای پرداخت هزینههای رفاهی.
کیف پول سازمانی تلاش میکند بخش مالی این تجربه را یکپارچهتر کند.
به زبان ساده:
سازمان → تخصیص اعتبار → کیف پول کارمند → استفاده از خدمات
اما ارزش واقعی کیف پول سازمانی فقط در دیجیتال کردن پرداخت نیست. سازمان میتواند مشخص کند چه میزان اعتبار، برای چه کارکنانی، در چه دورهای و با چه شرایطی قابل استفاده باشد.
کیف پول سازمانی چگونه کار میکند؟
فرآیند دقیق به زیرساخت مورد استفاده بستگی دارد، اما معمولاً چند مرحله اصلی وجود دارد.
۱. سازمان سیاست رفاهی را تعیین میکند
پیش از تخصیص اعتبار باید مشخص شود:
- چه کسانی اعتبار دریافت میکنند؟
- مبلغ اعتبار چقدر است؟
- اعتبار ماهانه، فصلی یا سالانه است؟
- در چه خدماتی قابل استفاده است؟
- آیا برای همه کارکنان یکسان است؟
- اعتبار استفادهنشده چه میشود؟
این تصمیمها بخشی از سیاست رفاهی سازمان هستند.
۲. اعتبار به کارکنان تخصیص داده میشود
پس از تعریف سیاست، اعتبار میتواند برای کارکنان یا گروههای مختلف تعریف شود.
برای مثال، سازمان ممکن است یک اعتبار پایه برای همه کارکنان داشته باشد و اعتبار دیگری را براساس واحد، موقعیت شغلی یا سیاست داخلی تعریف کند.
۳. کارمند موجودی خود را مشاهده میکند
در یک سیستم دیجیتال، کارمند میتواند اعتبار قابل استفاده خود را مشاهده کند.
این شفافیت اهمیت زیادی دارد؛ زیرا کارمند میداند چه میزان اعتبار دارد و در چه خدماتی میتواند از آن استفاده کند.
۴. کارمند از خدمات استفاده میکند
هنگام استفاده از یک خدمت یا خرید، مبلغ مربوط براساس قوانین تعریفشده از اعتبار قابل استفاده کسر میشود.
۵. سازمان گزارش دریافت میکند
منابع انسانی میتواند بررسی کند چه میزان اعتبار تخصیص یافته و چه میزان از آن استفاده شده است.
این مرحله کیف پول سازمانی را از یک ابزار پرداخت ساده به بخشی از زیرساخت مدیریت رفاه کارکنان تبدیل میکند.
تفاوت کیف پول سازمانی و کیف پول معمولی چیست؟
کیف پولهای عمومی عمدتاً برای پرداخت شخصی طراحی شدهاند.
اما کیف پول سازمانی بخشی از رابطه میان سازمان، کارمند و مزایای کارکنان است.
در یک کیف پول سازمانی ممکن است سازمان بتواند تعیین کند:
- چه کسی اعتبار دریافت کند
- اعتبار چقدر باشد
- اعتبار در چه خدماتی مصرف شود
- چه زمانی اعتبار فعال یا منقضی شود
- سهم سازمان از هزینه چقدر باشد
- چه اطلاعاتی برای گزارشگیری ثبت شود
بنابراین تفاوت اصلی فقط در نام «سازمانی» نیست؛ در قابلیت سیاستگذاری و مدیریت اعتبار است.
تفاوت کیف پول سازمانی و اعتبار رفاهی چیست؟
این دو اصطلاح گاهی بهجای یکدیگر استفاده میشوند، اما مفهوم یکسانی ندارند.
اعتبار رفاهی مبلغ یا ارزشی است که سازمان برای استفاده کارکنان اختصاص میدهد.
کیف پول سازمانی میتواند زیرساختی باشد که این اعتبار در آن نگهداری، نمایش، مدیریت و مصرف میشود.
به بیان ساده:
اعتبار رفاهی چیزی است که به کارمند اختصاص داده میشود؛ کیف پول سازمانی ابزار مدیریت و مصرف آن است.
برای توضیح کاملتر این مفهوم میتوانید راهنمای اعتبار رفاهی کارکنان را مطالعه کنید.
تفاوت کیف پول سازمانی و بن خرید چیست؟
بن خرید یکی از روشهای قدیمیتر ارائه مزایای غیرنقدی به کارکنان است.
اما معمولاً دامنه مصرف بن مشخصتر و محدودتر است.
| ویژگی | بن خرید | کیف پول سازمانی |
|---|---|---|
| تخصیص | معمولاً مبلغ مشخص | قابل تنظیم براساس سیاست |
| دوره تخصیص | اغلب مناسبتی یا ثابت | ماهانه، فصلی، سالانه یا سفارشی |
| تنوع خدمات | معمولاً محدودتر | قابل توسعه |
| مشاهده موجودی | بسته به سرویس | قابل ارائه |
| گزارش سازمانی | معمولاً محدودتر | یکی از قابلیتهای اصلی |
| گروهبندی کارکنان | محدود | قابل مدیریت |
| سیاست مصرف | سادهتر | قابل تنظیم |
اگر میخواهید تفاوت این مدلها را دقیقتر بررسی کنید، مقاله بن خرید چیست؟ را بخوانید.
کیف پول رفاهی در چه خدماتی کاربرد دارد؟
کاربرد کیف پول سازمانی به سیاست سازمان و خدمات متصل به آن بستگی دارد.
غذا و خوراک
سازمان میتواند برای غذای کارکنان اعتبار یا یارانه مشخصی تعریف کند.
ورزش
بخشی از اعتبار میتواند برای باشگاه یا خدمات ورزشی استفاده شود.
سلامت و دندانپزشکی
در صورت فعال بودن این خدمات، سازمان میتواند سهم مشخصی از هزینه را در قالب اعتبار رفاهی پوشش دهد.
خرید
اعتبار میتواند برای خرید از شبکه پذیرندگان یا خدمات مشخص استفاده شود.
سفر و تفریح
بخشی از برنامه رفاهی سازمان میتواند به سفر و تفریح اختصاص داده شود.
خدمات خودرو
سازمان میتواند براساس سیاست رفاهی خود خدمات دیگری مانند سرویسهای خودرو را نیز در برنامه قرار دهد.
نکته مهم این است که کیف پول نباید سازمان را مجبور کند تمام این خدمات را از روز اول فعال کند.
برنامه رفاهی میتواند مرحلهای توسعه پیدا کند.
آیا اعتبار همه کارکنان باید یکسان باشد؟
خیر.
یکی از مزایای سیستم دیجیتال این است که سازمان میتواند مدل تخصیص را براساس سیاست خود طراحی کند.
مدل مساوی
تمام کارکنان اعتبار یکسان دریافت میکنند.
این مدل ساده، قابل توضیح و شفاف است.
مدل گروهی
کارکنان در گروههای مختلف قرار میگیرند و اعتبار هر گروه متفاوت است.
این گروهبندی میتواند براساس سیاست داخلی سازمان انجام شود.
مدل ترکیبی
یک اعتبار پایه برای همه وجود دارد و بخشی دیگر براساس شرایط یا گروههای سازمانی متفاوت است.
هیچ مدل واحدی برای همه سازمانها بهترین نیست.
سادگی، عدالت، بودجه و قابلیت توضیح سیاست به کارکنان باید همزمان در نظر گرفته شوند.
کیف پول سازمانی چه ارتباطی با بودجه رفاهی دارد؟
بودجه رفاهی و کیف پول سازمانی دو مفهوم متفاوت اما مرتبط هستند.
بودجه رفاهی مشخص میکند سازمان چه میزان منابع برای مزایای کارکنان در نظر گرفته است.
کیف پول سازمانی میتواند یکی از ابزارهای تخصیص بخشی از این منابع به کارکنان باشد.
برای مثال، سازمان ابتدا بودجه سالانه رفاهی را مشخص میکند و سپس تصمیم میگیرد چه بخشی از آن به اعتبار قابل استفاده کارکنان تبدیل شود.
برای طراحی بخش اول میتوانید راهنمای بودجه رفاهی کارکنان را مطالعه کنید.
آیا سازمان باید ۱۰۰ درصد هزینه خدمات را پرداخت کند؟
خیر.
وجود اعتبار رفاهی یا کیف پول سازمانی الزاماً به معنی پرداخت کامل هزینه تمام خدمات توسط شرکت نیست.
چند مدل قابل تصور است:
پرداخت کامل توسط سازمان
هزینه خدمت تا سقف تعیینشده توسط سازمان پرداخت میشود.
پرداخت مشارکتی
سازمان بخشی از هزینه را پوشش میدهد و باقی مبلغ توسط کارمند پرداخت میشود.
اعتبار سقفدار
کارمند تا سقف مشخصی از اعتبار سازمان استفاده میکند.
ترکیب با کسر از حقوق
در برخی خدمات، مابهالتفاوت میتواند براساس شرایط تعریفشده از طریق سازوکار کسر از حقوق پرداخت شود.
این انعطاف باعث میشود سازمان بتواند خدمات بیشتری ارائه کند بدون اینکه الزاماً تمام هزینه هر خدمت را پرداخت کند.
اعتبار استفادهنشده چه میشود؟
این یکی از مهمترین سؤالهایی است که قبل از راهاندازی کیف پول باید پاسخ داده شود.
چند سیاست ممکن است وجود داشته باشد:
- اعتبار در پایان ماه منقضی شود
- مانده به ماه بعد منتقل شود
- بخشی از اعتبار منتقل شود
- اعتبار تا پایان فصل معتبر باشد
- هر نوع اعتبار تاریخ انقضای مستقل داشته باشد
انتخاب بین این مدلها به هدف برنامه رفاهی بستگی دارد.
اگر هدف سازمان تشویق به استفاده مستمر از یک خدمت باشد، انقضای دورهای ممکن است منطقی باشد.
اگر هدف ایجاد انعطاف بیشتر برای کارکنان باشد، امکان انتقال اعتبار میتواند ارزشمندتر باشد.
مهمتر از انتخاب مدل، شفاف بودن قانون برای کارکنان است.
کیف پول سازمانی چه کمکی به منابع انسانی میکند؟
کاهش فرآیندهای پراکنده
بهجای مدیریت چند فایل، چند تأمینکننده و چند روش پرداخت، بخشی از عملیات میتواند متمرکز شود.
کنترل بهتر بودجه
سازمان میتواند بداند چه میزان اعتبار تعریف شده است.
مشاهده میزان استفاده
صرف تخصیص مزایا کافی نیست.
منابع انسانی باید بداند کارکنان واقعاً از مزایا استفاده میکنند یا خیر.
توسعه تدریجی برنامه رفاهی
سازمان میتواند با چند خدمت شروع کند و در ادامه خدمات بیشتری اضافه کند.
تجربه سادهتر برای کارکنان
کارمند بهجای شناخت فرآیندهای متعدد، مسیر مشخصتری برای مشاهده و استفاده از مزایای خود دارد.
یک مثال ساده برای سازمان ۱۰۰ نفره
فرض کنیم یک شرکت ۱۰۰ کارمند دارد.
شرکت تصمیم میگیرد یک اعتبار رفاهی پایه برای کارکنان تعریف کند.
در مدل سنتی ممکن است برای هر خدمت فرآیند جداگانهای وجود داشته باشد.
اما در مدل کیف پول سازمانی، هر کارمند اعتبار خود را مشاهده میکند و براساس خدمات فعال سازمان از آن استفاده میکند.
در پایان دوره، منابع انسانی میتواند چند سؤال مهم را پاسخ دهد:
- چه میزان اعتبار تخصیص داده شد؟
- چه مقدار مصرف شد؟
- چند درصد کارکنان از اعتبار استفاده کردند؟
- کدام خدمات بیشتر استفاده شدند؟
- چه مقدار اعتبار بدون استفاده باقی ماند؟
این اطلاعات میتواند در تصمیمگیری دوره بعدی مورد استفاده قرار گیرد.
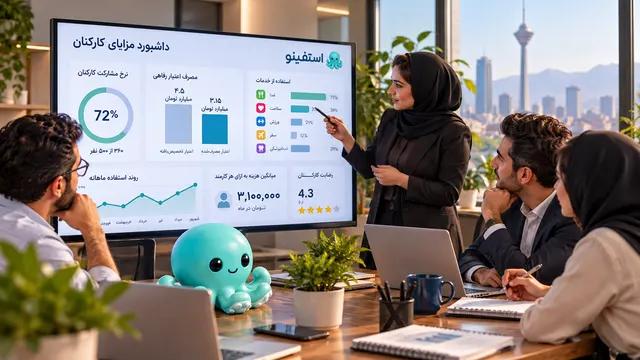
چه شاخصهایی را باید اندازهگیری کنیم؟
داشتن کیف پول بهتنهایی موفقیت برنامه رفاهی را تضمین نمیکند.
بهتر است سازمان حداقل این شاخصها را بررسی کند:
نرخ استفاده کارکنان
چه درصدی از کارکنان حداقل یک بار از اعتبار خود استفاده کردهاند؟
درصد مصرف اعتبار
چه سهمی از اعتبار تخصیصیافته واقعاً مصرف شده است؟
خدمات محبوب
کدام گروه خدمات بیشترین استفاده را دارد؟
اعتبار بدون استفاده
چه میزان اعتبار در پایان دوره باقی میماند؟
تفاوت بین گروهها
آیا بعضی واحدها یا گروههای کارکنان استفاده بسیار کمتری دارند؟
این دادهها میتوانند نشان دهند مشکل از بودجه است یا از طراحی خدمات.
اشتباهات رایج در طراحی کیف پول سازمانی
اعتبار بدون انتخاب واقعی
اگر کارمند اعتبار داشته باشد اما نتواند آن را برای خدمات موردنیازش استفاده کند، عدد موجودی بهتنهایی ارزش زیادی ایجاد نمیکند.
قوانین پیچیده
اگر کارکنان برای فهمیدن نحوه استفاده از اعتبار به راهنمای طولانی نیاز داشته باشند، تجربه کاربری ضعیف میشود.
نبود گزارشگیری
بدون داده، منابع انسانی نمیتواند بفهمد برنامه واقعاً مؤثر بوده است یا خیر.
تخصیص بدون شناخت نیاز
افزایش اعتبار همیشه باعث افزایش رضایت نمیشود.
گاهی تنوع بهتر خدمات مهمتر از افزایش مبلغ است.
راهاندازی تعداد زیادی خدمت در روز اول
بهتر است برنامه قابل توسعه باشد تا سازمان مجبور نباشد همه چیز را همزمان فعال کند.
قبل از انتخاب کیف پول سازمانی چه سؤالهایی بپرسیم؟
این چکلیست میتواند برای مدیر منابع انسانی مفید باشد:
- اعتبار چگونه تخصیص داده میشود؟
- آیا امکان گروهبندی کارکنان وجود دارد؟
- چه خدماتی قابل اتصال هستند؟
- کارمند موجودی خود را چگونه مشاهده میکند؟
- اعتبار استفادهنشده چه میشود؟
- آیا امکان تعیین سقف وجود دارد؟
- گزارش مصرف چگونه ارائه میشود؟
- آیا امکان پرداخت مشارکتی وجود دارد؟
- کسر از حقوق چگونه مدیریت میشود؟
- فرآیند اضافه یا حذف کردن کارمند چیست؟
- اگر کارمند از سازمان خارج شود چه اتفاقی میافتد؟
- آیا سازمان میتواند خدمات را مرحلهای فعال کند؟
کیف پول سازمانی در استفینو
در استفینو، اعتبار رفاهی بخشی از یک ساختار گستردهتر برای مدیریت خدمات رفاهی کارکنان است.
سازمان میتواند کارکنان، خدمات، اعتبار رفاهی و گزارشهای مرتبط را از طریق پنل سازمانی مدیریت کند و خدمات موردنیاز خود را بهصورت مرحلهای توسعه دهد.
هدف این نیست که سازمان فقط یک «کیف پول» دیگر داشته باشد.
هدف این است که منابع انسانی بتواند اعتبار + خدمات + کارکنان + گزارشها را در یک مسیر یکپارچه مدیریت کند.
مشاهده پلتفرم خدمات رفاهی و پنل سازمانی استفینو
کیف پول سازمانی برای چه سازمانهایی مناسبتر است؟
هر سازمانی الزاماً به سیستم پیچیده اعتبار نیاز ندارد.
اما با افزایش این عوامل، ارزش سیستم یکپارچه بیشتر میشود:
- تعداد کارکنان
- تعداد خدمات رفاهی
- تنوع نیاز کارکنان
- تعداد شعب یا واحدها
- مدلهای مختلف پرداخت
- نیاز به گزارشگیری
- نیاز به کنترل بودجه
برای یک شرکت کوچک با یک مزیت ساده، روشهای سادهتر ممکن است کافی باشند.
اما برای سازمانی که قصد دارد برنامه رفاهی خود را توسعه دهد، قابلیت مدیریت و مقیاسپذیری اهمیت بیشتری پیدا میکند.
جمعبندی
کیف پول سازمانی فقط یک ابزار پرداخت دیجیتال نیست.
کاربرد اصلی آن زمانی مشخص میشود که سازمان بخواهد اعتبار رفاهی کارکنان را تخصیص دهد، کنترل کند، امکان مصرف آن را فراهم کند و نتیجه را اندازهگیری کند.
در یک برنامه رفاهی خوب، کیف پول هدف نیست؛ ابزار است.
هدف اصلی این است که بودجه رفاهی سازمان به مزایایی تبدیل شود که کارکنان واقعاً از آنها استفاده کنند و منابع انسانی نیز بتواند عملکرد برنامه را بسنجد.
نظرات و پرسشها
در حال بارگذاری نظرات...