
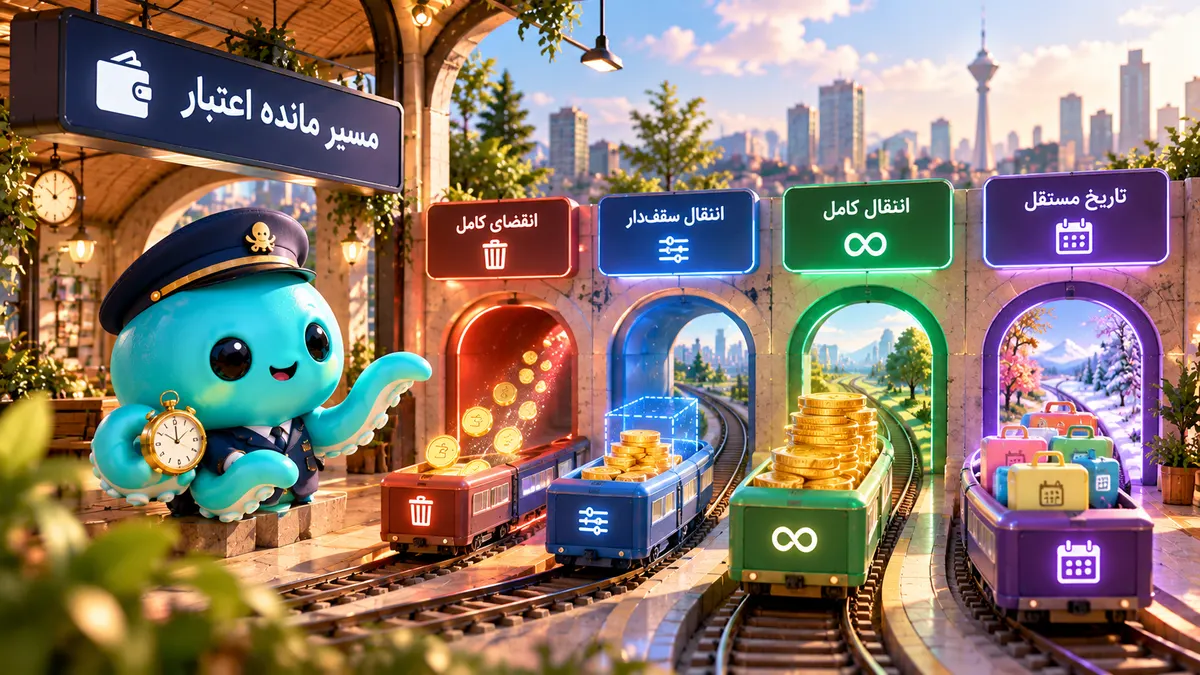
مانده اعتبار کیف پول کارکنان چه میشود؟ ۴ سیاست انقضا و انتقال اعتبار
فرض کنید سازمان هر ماه برای کارکنان اعتبار رفاهی تعریف میکند.
پایان ماه فرا میرسد و یکی از کارکنان هنوز بخشی از اعتبار خود را مصرف نکرده است.
حالا چه اتفاقی باید بیفتد؟
اعتبار حذف شود؟
به ماه بعد منتقل شود؟
فقط بخشی از آن منتقل شود؟
یا اصلاً هر اعتبار تاریخ انقضای جداگانه خودش را داشته باشد؟
این تصمیم کوچک به نظر میرسد، اما میتواند روی بودجه سازمان، رفتار کارکنان و تجربه آنها از برنامه رفاهی اثر قابل توجهی داشته باشد.
مانده اعتبار چیست؟
مانده اعتبار بخشی از اعتبار تخصیصیافته به کارمند است که هنوز طبق قواعد برنامه مصرف نشده است.
برای مثال:
اعتبار ابتدای دوره: ۳ میلیون تومان
مصرف: ۲ میلیون تومان
مانده: ۱ میلیون تومان
سؤال اصلی این است که با این یک میلیون تومان در پایان دوره چه کنیم؟
چرا سیاست مانده باید از ابتدا مشخص باشد؟
کارمند باید پیش از استفاده از اعتبار بداند چه زمانی فرصت مصرف دارد.
اگر فرد تصور کند مانده به ماه بعد منتقل میشود اما در پایان ماه اعتبار منقضی شود، احتمال نارضایتی بالاست.
از طرف دیگر، واحد مالی نیز باید بداند اعتبار مصرفنشده چه اثری بر تعهدات دوره بعد دارد.
بنابراین سیاست مانده باید:
- مشخص
- قابل توضیح
- قابل گزارش
- هماهنگ با بودجه
باشد.
سیاست اول: انقضای کامل اعتبار
در این مدل، مانده اعتبار در پایان دوره منقضی میشود.
مثلاً:
کارمند ابتدای ماه ۳ میلیون تومان اعتبار دارد.
۲ میلیون تومان مصرف میکند.
یک میلیون باقی میماند.
با پایان دوره، آن یک میلیون دیگر قابل استفاده نیست.
ماه بعد اعتبار جدید طبق سیاست سازمان تعریف میشود.
مزیت این مدل
تعهد دورهای سازمان سادهتر و قابل پیشبینیتر است.
محدودیت
کارکنانی که در یک دوره نیاز به استفاده ندارند، امکان ذخیره اعتبار برای هزینه بزرگتر آینده را از دست میدهند.
سیاست دوم: انتقال کامل مانده
در این مدل، تمام اعتبار مصرفنشده به دوره بعد منتقل میشود.
مثلاً:
یک میلیون تومان مانده این ماه
+
سه میلیون تومان اعتبار ماه بعد
=
چهار میلیون تومان اعتبار قابل استفاده، در صورت یکسان بودن سایر قواعد.
مزیت
انعطاف بیشتری برای کارمند ایجاد میکند.
فرد میتواند اعتبار را برای یک نیاز بزرگتر ذخیره کند.
چالش
اگر ماندهها در طول زمان انباشته شوند، سازمان باید اثر آنها را بر تعهدات و بودجه آینده بررسی کند.
سیاست سوم: انتقال سقفدار
این مدل بین دو روش قبلی قرار میگیرد.
سازمان اجازه انتقال مانده را میدهد اما سقفی برای آن تعیین میکند.
مثلاً:
حداکثر ۵۰۰ هزار تومان از مانده هر ماه قابل انتقال باشد.
اگر کارمند یک میلیون تومان مانده داشته باشد، فقط ۵۰۰ هزار تومان به دوره بعد منتقل میشود.
این مدل میتواند میان انعطاف کارکنان و کنترل تعهدات سازمان تعادل ایجاد کند.
سیاست چهارم: هر اعتبار تاریخ مستقل داشته باشد
این مدل برای کیف پولهایی که چند نوع اعتبار دارند کاربردیتر است.
فرض کنید کارمند همزمان این موارد را دارد:
- اعتبار غذای مهر
- اعتبار ورزش فصل پاییز
- هدیه یلدا
- اعتبار سفر سالانه
لزومی ندارد همه این اعتبارها در یک تاریخ منقضی شوند.
هر اعتبار میتواند:
- تاریخ شروع
- تاریخ پایان
- دسته مصرف
- سقف
- قانون انتقال
مستقل داشته باشد.
این مدل انعطاف بیشتری ایجاد میکند اما به زیرساخت مدیریتی دقیقتری نیاز دارد.
مقایسه ۴ سیاست
| سیاست | انعطاف برای کارمند | کنترل بودجه | پیچیدگی مدیریت |
|---|---|---|---|
| انقضای کامل | کمتر | بالا | کم |
| انتقال کامل | بالا | نیازمند کنترل بیشتر | متوسط |
| انتقال سقفدار | متوسط تا بالا | متعادل | متوسط |
| تاریخ مستقل | بالا | قابل تنظیم | بیشتر |
هیچکدام بهصورت مطلق بهترین مدل نیستند.
انتخاب باید بر اساس هدف برنامه انجام شود.
برای خدمات پرتکرار چه مدلی مناسبتر است؟
خدماتی مانند غذا ممکن است مصرف پرتکرار داشته باشند.
اگر هدف سازمان تأمین بخشی از هزینه جاری کارکنان در همان دوره باشد، اعتبار دورهای با انقضای مشخص میتواند قابل بررسی باشد.
اما این یک نسخه عمومی نیست و سیاست واقعی باید بر اساس برنامه سازمان تعیین شود.
برای خدمات کمتکرار چه کنیم؟
سفر، برخی خدمات سلامت یا خریدهای بزرگ ممکن است هر ماه اتفاق نیفتند.
اگر اعتبار این خدمات هر ماه منقضی شود، کارمند شاید هیچوقت نتواند مبلغ کافی برای استفاده از آنها داشته باشد.
برای چنین خدماتی، دوره طولانیتر یا امکان انتقال میتواند کاربردیتر باشد.
آیا یک سیاست برای تمام اعتبارها کافی است؟
لزومی ندارد.
یکی از مزایای ساختار دیجیتال این است که سازمان میتواند برای اعتبارهای مختلف سیاست متفاوتی داشته باشد.
مثلاً:
غذا → ماهانه و بدون انتقال
ورزش → فصلی
سلامت → انتقال محدود
سفر → سالانه
هدیه مناسبتی → تاریخ انقضای مستقل
این مثال صرفاً برای نمایش انعطاف مدل است.
Carry-over چیست؟
در ادبیات مزایا و اعتبار، Carry-over به انتقال مانده استفادهنشده از یک دوره به دوره بعد اشاره دارد.
برای مثال اگر ۷۰۰ هزار تومان از اعتبار ماه جاری باقی مانده و اجازه انتقال وجود داشته باشد، این مبلغ یا بخشی از آن وارد دوره بعد میشود.
در طراحی Carry-over باید مشخص شود:
- چه مقدار منتقل میشود؟
- چند دوره قابل نگهداری است؟
- سقف تجمع چقدر است؟
- اعتبار قدیمی ابتدا مصرف میشود یا جدید؟
- تاریخ انقضای مانده منتقلشده چیست؟
ترتیب مصرف اعتبار چرا مهم است؟
فرض کنید کارمند دو اعتبار دارد:
۵۰۰ هزار تومان که سه روز دیگر منقضی میشود.
یک میلیون تومان که دو ماه دیگر اعتبار دارد.
اگر سیستم هنگام خرید ابتدا اعتبار دوم را مصرف کند، ممکن است اعتبار نزدیک به انقضا بدون استفاده از بین برود.
در یک ساختار مناسب باید سیاست ترتیب مصرف اعتبار نیز مشخص باشد.
یکی از روشهای قابل بررسی، اولویت دادن به اعتبارهایی است که زودتر منقضی میشوند.
اثر انتقال اعتبار روی بودجه سازمان
Carry-over فقط یک قابلیت مربوط به تجربه کارمند نیست.
واحد مالی باید اثر آن را نیز بررسی کند.
اگر تعداد زیادی از کارکنان اعتبار خود را منتقل کنند، ممکن است میزان اعتبار قابل استفاده در دوره بعد افزایش پیدا کند.
به همین دلیل سازمان باید بتواند حداقل این اعداد را مشاهده کند:
- اعتبار تخصیصیافته
- اعتبار مصرفشده
- اعتبار باقیمانده
- اعتبار منتقلشده
- اعتبار منقضیشده
بدون این دادهها، پیشبینی هزینه برنامه دشوارتر میشود.
آیا اعتبار منقضیشده یعنی صرفهجویی؟
نه لزوماً.
فرض کنید ۳۰ درصد اعتبار رفاهی کارکنان هر ماه منقضی میشود.
از نگاه صرفاً مالی ممکن است این موضوع کاهش مصرف بودجه به نظر برسد.
اما HR باید بپرسد:
چرا کارکنان استفاده نکردند؟
ممکن است:
- خدمات مناسب نبودهاند
- کارکنان اطلاع نداشتهاند
- دوره اعتبار کوتاه بوده
- فرایند استفاده سخت بوده
- تأمینکننده مناسب وجود نداشته
بنابراین Unused Credit خودش یک KPI مهم است.
نرخ مصرف اعتبار چیست؟
یکی از شاخصهای مفید:
Utilization Rate
است.
بهصورت ساده:
اعتبار مصرفشده ÷ اعتبار تخصیصیافته × ۱۰۰
اگر سازمان ۱۰۰ میلیون تومان اعتبار تعریف کرده و ۷۰ میلیون تومان مصرف شده باشد، نرخ مصرف ۷۰ درصد است.
اما عدد بهتنهایی کافی نیست.
باید دلیل ۳۰ درصد باقیمانده نیز بررسی شود.
آیا میتوان سیاست را تغییر داد؟
بله، سیاست رفاهی میتواند در طول زمان بازبینی شود.
اما تغییرات باید با برنامهریزی و اطلاعرسانی انجام شوند.
اگر کارکنان انتظار انتقال اعتبار داشتهاند، تغییر ناگهانی به انقضای کامل میتواند تجربه نامناسبی ایجاد کند.
بهتر است تغییر سیاست از دوره مشخصی اعمال و پیش از آن اطلاعرسانی شود.
مثال: سازمان ۱۰۰۰ نفره
فرض کنید سازمان برای هر کارمند ماهانه ۲ میلیون تومان اعتبار تعریف کرده است.
اگر میانگین مانده هر فرد در پایان ماه ۴۰۰ هزار تومان باشد:
برای ۱۰۰۰ نفر، مجموع مانده برابر ۴۰۰ میلیون تومان خواهد بود.
حالا تفاوت سیاستها روشنتر میشود.
در مدل انقضا
مانده وارد دوره بعد نمیشود.
در مدل انتقال کامل
۴۰۰ میلیون تومان میتواند به اعتبار قابل استفاده دوره بعد اضافه شود.
در مدل سقفدار
فقط بخشی از این مبلغ منتقل میشود.
این مثال نشان میدهد سیاست مانده فقط یک تنظیم کوچک در پنل نیست؛ میتواند اثر مالی قابل توجهی داشته باشد.
کارمند چه اطلاعاتی باید ببیند؟
کارمند بهتر است بتواند تشخیص دهد:
- چقدر اعتبار دارد
- چه مقدار مصرف کرده
- چه مقدار باقی مانده
- کدام اعتبار زودتر منقضی میشود
- چه مقدار قابل انتقال است
- مانده منتقلشده تا چه زمانی معتبر است
ابهام در این اطلاعات میتواند اعتماد به برنامه رفاهی را کاهش دهد.
HR و مالی چه گزارشی نیاز دارند؟
حداقل گزارشهای زیر میتوانند مفید باشند:
- تخصیص کل
- مصرف کل
- مانده کل
- مانده به تفکیک گروه
- اعتبار منتقلشده
- اعتبار منقضیشده
- نرخ استفاده
- مصرف به تفکیک دسته خدمت
این دادهها کمک میکنند سیاست دوره بعد بر اساس رفتار واقعی کارکنان اصلاح شود.
رابطه این سیاست با شارژ کیف پول چیست؟
سیاست شارژ و سیاست مانده باید با یکدیگر طراحی شوند.
اگر اعتبار ماهانه شارژ میشود، باید همزمان مشخص باشد با مانده ماه قبل چه اتفاقی میافتد.
برای بررسی مدلهای تخصیص دورهای، مقاله شارژ کیف پول کارکنان را مطالعه کنید.
استفینو چه نقشی دارد؟
در یک پلتفرم رفاهی، سازمان باید بتواند اعتبار را مطابق سیاست خود مدیریت کند و کارکنان نیز شرایط استفاده را بهصورت شفاف مشاهده کنند.
استفینو با هدف متمرکز کردن مدیریت خدمات و مزایای کارکنان طراحی شده است.
سیاستهای مربوط به اعتبار، دوره استفاده و مدل ارائه خدمات میتوانند متناسب با ساختار همکاری سازمان تعریف شوند.
برای بررسی امکانات، به پنل سازمانی استفینو مراجعه کنید.
چکلیست سیاست مانده اعتبار
قبل از راهاندازی مشخص کنید:
- دوره اعتبار چقدر است؟
- مانده منقضی میشود یا منتقل؟
- انتقال کامل است یا سقفدار؟
- سقف تجمع اعتبار چیست؟
- هر نوع اعتبار تاریخ مستقل دارد؟
- ترتیب مصرف اعتبارها چگونه است؟
- کارمند تاریخ انقضا را میبیند؟
- HR مانده را گزارش میگیرد؟
- مالی اعتبار منتقلشده را مشاهده میکند؟
- تغییر سیاست چگونه اطلاعرسانی میشود؟
جمعبندی
مانده اعتبار کیف پول کارکنان نباید بدون سیاست مشخص رها شود.
چهار مدل اصلی قابل بررسیاند:
انقضای کامل، انتقال کامل، انتقال سقفدار و اعتبارهای دارای تاریخ مستقل.
انتخاب مناسب به نوع خدمت، هدف برنامه رفاهی، رفتار کارکنان و توان مالی سازمان بستگی دارد.
مهمتر از انتخاب یک مدل خاص، شفاف بودن قانون است.
کارمند باید بداند اعتبارش چه زمانی منقضی میشود و سازمان نیز باید بتواند اثر مالی ماندهها را اندازهگیری کند.
نظرات و پرسشها
در حال بارگذاری نظرات...