
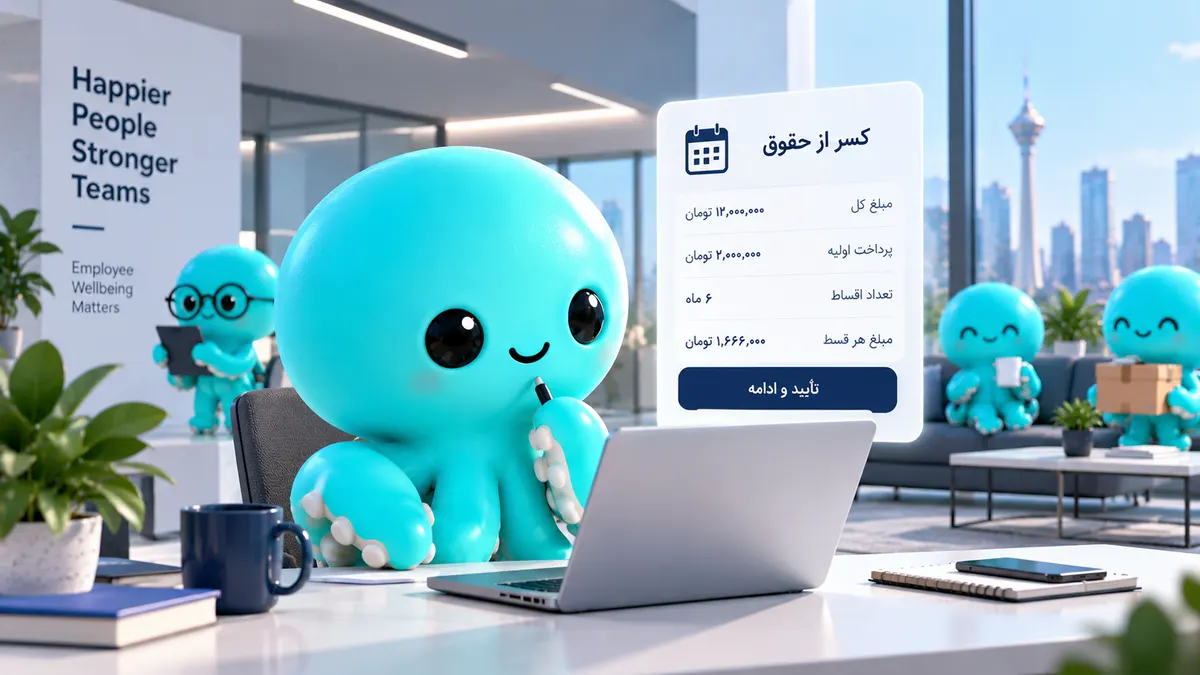
کسر از حقوق کارکنان چیست؟
کسر از حقوق کارکنان سازوکاری است که در آن تمام یا بخشی از مبلغ یک خرید یا خدمت، براساس توافق و ضوابط سازمان، از حقوق کارمند در یک یا چند دوره کسر میشود.
این روش میتواند در برنامههای رفاهی سازمان برای فراهم کردن دسترسی کارکنان به کالاها و خدماتی استفاده شود که پرداخت کامل و یکجای هزینه آنها برای کارمند دشوار است.
برای مثال، کارمند ممکن است از یک خدمت یا خرید سازمانی استفاده کند و بهجای پرداخت کل مبلغ در همان لحظه، هزینه آن طی چند ماه از حقوق او کسر شود.
از نگاه کارمند، این مدل میتواند پرداخت را سادهتر کند.
از نگاه سازمان، موضوع کمی گستردهتر است؛ زیرا باید مشخص باشد چه کسی مجاز به استفاده است، سقف تعهد چقدر است، تعداد اقساط چگونه تعیین میشود و اطلاعات کسر از حقوق چگونه به فرآیند مالی و حقوق و دستمزد منتقل میشود.
کسر از حقوق چگونه کار میکند؟
مدل دقیق در هر سازمان میتواند متفاوت باشد، اما فرآیند معمول را میتوان در چند مرحله خلاصه کرد.
۱. سازمان شرایط استفاده را مشخص میکند
قبل از فعال کردن این روش باید سیاستهای اصلی مشخص شوند:
- چه کارکنانی مجاز به استفاده هستند؟
- سقف خرید چقدر است؟
- حداکثر تعداد اقساط چند ماه است؟
- چه خدمات یا کالاهایی مشمول هستند؟
- کارمند چه میزان بدهی فعال میتواند داشته باشد؟
- در صورت خروج کارمند از سازمان چه اتفاقی میافتد؟
این قواعد باید قبل از انجام خرید برای کارمند روشن باشند.
۲. کارمند خدمت یا کالا را انتخاب میکند
کارمند از میان خدمات یا کالاهای قابل ارائه، گزینه موردنظر خود را انتخاب میکند.
۳. شرایط پرداخت مشخص میشود
مبلغ کل، سهم پرداخت اولیه، تعداد اقساط و مبلغ هر کسر باید قبل از تأیید نهایی مشخص باشد.
۴. کارمند شرایط را تأیید میکند
کارمند باید بداند چه مبلغی و در چه دورههایی از حقوق او کسر خواهد شد.
۵. کسرها در دورههای تعیینشده انجام میشوند
پس از ثبت خرید، اطلاعات مربوط به اقساط میتواند برای اعمال در فرآیند حقوق و دستمزد سازمان ثبت یا منتقل شود.
چرا کسر از حقوق در خدمات رفاهی کاربرد دارد؟
یکی از محدودیتهای برنامههای رفاهی این است که سازمان نمیتواند هزینه کامل تمام خدمات موردنیاز کارکنان را پرداخت کند.
از طرف دیگر، کارمند ممکن است به خدماتی نیاز داشته باشد که هزینه آنها بیشتر از اعتبار رفاهی اختصاصیافته است.
کسر از حقوق میتواند بین این دو نقطه قرار گیرد.
برای مثال، اگر یک خدمت ۱۰ میلیون تومان هزینه داشته باشد و سازمان ۳ میلیون تومان از آن را در قالب اعتبار رفاهی پوشش دهد، برای ۷ میلیون تومان باقیمانده میتوان براساس سیاست سازمان روش دیگری تعریف کرد.
یکی از این روشها پرداخت توسط کارمند است و در برخی برنامهها میتوان امکان پرداخت مرحلهای از طریق کسر از حقوق را نیز در نظر گرفت.
تفاوت کسر از حقوق و اعتبار رفاهی چیست؟
این دو مفهوم نباید با یکدیگر اشتباه گرفته شوند.
اعتبار رفاهی ارزشی است که سازمان برای استفاده کارمند اختصاص میدهد.
در حالت معمول، این مبلغ یک مزیت برای کارمند است و قرار نیست بعداً از حقوق او پس گرفته شود.
اما در کسر از حقوق، کارمند هزینهای دارد که براساس شرایط توافقشده از حقوق او پرداخت میشود.
به زبان ساده:
اعتبار رفاهی = سهم یا مزیتی که سازمان اختصاص میدهد
کسر از حقوق = سهمی که کارمند از دریافتی آینده خود پرداخت میکند
این دو مدل میتوانند در کنار یکدیگر استفاده شوند.
برای آشنایی بیشتر با مفهوم اعتبار، راهنمای اعتبار رفاهی کارکنان را مطالعه کنید.
ترکیب اعتبار رفاهی و کسر از حقوق
یکی از کاربردیترین مدلها، ترکیب سهم سازمان و سهم کارمند است.
فرض کنیم سازمان برای خدمات دندانپزشکی هر کارمند ۵ میلیون تومان اعتبار رفاهی در نظر گرفته است.
کارمند خدمتی به ارزش ۱۲ میلیون تومان انتخاب میکند.
در یک مدل ترکیبی ممکن است:
- ۵ میلیون تومان از اعتبار رفاهی پرداخت شود.
- ۷ میلیون تومان باقیمانده سهم کارمند باشد.
- سهم کارمند طبق شرایط تعیینشده در چند دوره از حقوق او کسر شود.
در این مدل سازمان لازم نیست کل هزینه خدمت را پرداخت کند و کارمند نیز مجبور نیست تمام مابهالتفاوت را یکجا بپردازد.
آیا کسر از حقوق همان خرید اقساطی است؟
نه دقیقاً.
خرید اقساطی به نحوه پرداخت یک خرید در چند مرحله اشاره دارد.
کسر از حقوق یکی از سازوکارهایی است که میتواند برای وصول این اقساط استفاده شود.
ممکن است یک خرید اقساطی از طریق درگاه پرداخت، برداشت حساب، چک یا روش دیگری تسویه شود.
در مدل سازمانی، کسر از حقوق میتواند یکی از روشهای مدیریت بازپرداخت باشد.
آیا کسر از حقوق همان وام سازمانی است؟
خیر.
در وام، معمولاً مبلغ یا اعتبار مالی در اختیار فرد قرار میگیرد و سپس براساس شرایط مشخص بازپرداخت میشود.
اما در خرید با کسر از حقوق، معمولاً موضوع یک کالا یا خدمت مشخص است و مبلغ مربوط به همان خرید طی دورههای بعدی پرداخت میشود.
البته ساختارهای مالی مختلف میتوانند ویژگیهای متفاوتی داشته باشند و شرایط قرارداد هر سرویس باید جداگانه بررسی شود.
آیا کسر از حقوق همان BNPL است؟
الزاماً خیر.
BNPL یا «الان بخر، بعداً پرداخت کن» یک مدل اعتباری برای خرید و پرداخت در آینده است.
کسر از حقوق بیشتر به روش بازپرداخت از محل حقوق کارمند اشاره دارد.
یک سرویس BNPL ممکن است از کسر از حقوق استفاده کند یا از روش کاملاً متفاوتی برای بازپرداخت بهره ببرد.
بنابراین بهتر است این دو اصطلاح مترادف در نظر گرفته نشوند.
کسر از حقوق برای چه خدماتی کاربرد دارد؟
کاربرد این روش به سیاست سازمان و قراردادهای موجود بستگی دارد.
خرید کالا
کارکنان میتوانند کالاهای موردنیاز خود را از شبکه پذیرندگان یا فروشندگان مشخص تهیه کنند.
دندانپزشکی
هزینه برخی خدمات دندانپزشکی ممکن است برای پرداخت یکجای کارمند زیاد باشد و امکان پرداخت مرحلهای تجربه سادهتری ایجاد کند.
سفر
در صورت وجود زیرساخت مناسب، هزینه سفر یا تور میتواند در قالب برنامههای پرداخت مرحلهای ارائه شود.
خدمات خودرو
برخی تعمیرات یا خدمات خودرو نیز میتوانند هزینه قابلتوجهی داشته باشند و مدل پرداخت دورهای برای آنها کاربرد داشته باشد.
خدمات ورزشی و رفاهی
بسته به نوع خدمت و قرارداد، پرداخت دورهای میتواند برای برخی خدمات رفاهی نیز استفاده شود.
مزایای کسر از حقوق برای کارکنان چیست؟
کاهش فشار پرداخت یکجا
کارمند مجبور نیست کل هزینه خرید یا خدمت را در یک مرحله پرداخت کند.
دسترسی به خدمات گرانتر
برخی خدماتی که در حالت عادی به دلیل هزینه بالا به تعویق میافتند، ممکن است قابل دسترستر شوند.
فرآیند پرداخت قابل پیشبینی
اگر مبلغ و تعداد اقساط از ابتدا مشخص باشند، کارمند میتواند برنامه مالی خود را بهتر مدیریت کند.
ترکیب با مزایای سازمانی
کارمند میتواند ابتدا از سهم سازمان یا اعتبار رفاهی استفاده کند و فقط مابهالتفاوت را پرداخت کند.
مزایای این مدل برای سازمان چیست؟
افزایش دامنه مزایا بدون پرداخت کامل هزینه
سازمان میتواند خدمات بیشتری در اختیار کارکنان قرار دهد، بدون اینکه الزاماً تمام هزینه هر خدمت را تقبل کند.
ایجاد گزینههای بیشتر برای کارکنان
برنامه رفاهی از چند مزیت ثابت به مجموعه متنوعتری از انتخابها تبدیل میشود.
مدیریت ساختاریافتهتر
اگر فرآیند دیجیتال باشد، درخواستها، مبالغ و وضعیت پرداختها میتوانند منظمتر مدیریت شوند.
کاهش فرآیندهای دستی
بهجای مدیریت پراکنده درخواستها در فایلها و پیامها، اطلاعات میتواند در یک مسیر مشخص ثبت شود.
یک مثال برای سازمان ۲۰۰ نفره
فرض کنیم شرکتی ۲۰۰ کارمند دارد و میخواهد امکان استفاده از خدمات دندانپزشکی و خرید کالا را فراهم کند.
سازمان نمیخواهد تمام هزینه این خدمات را پرداخت کند.
برای هر کارمند یک اعتبار رفاهی مشخص تعریف میشود.
یکی از کارکنان خریدی به ارزش ۱۵ میلیون تومان انجام میدهد و ۴ میلیون تومان اعتبار قابل استفاده دارد.
پس از اعمال اعتبار، ۱۱ میلیون تومان باقی میماند.
اگر سیاست سازمان اجازه دهد، این مبلغ میتواند طی چند دوره از حقوق کارمند کسر شود.
در نتیجه:
- سازمان فقط سهم تعریفشده خود را پرداخت کرده است.
- کارمند به خرید موردنظر دسترسی پیدا کرده است.
- مابهالتفاوت بهصورت مرحلهای پرداخت میشود.
- فرآیند برای منابع انسانی قابل پیگیری است.
چه کنترلهایی برای کسر از حقوق لازم است؟
سادگی تجربه کارمند نباید باعث حذف کنترلهای سازمانی شود.
سقف استفاده
باید مشخص باشد هر کارمند تا چه مبلغی میتواند تعهد فعال داشته باشد.
تعداد اقساط
حداکثر تعداد دورههای پرداخت باید مشخص شود.
کنترل وضعیت استخدام
ممکن است سیاست استفاده برای کارکنان رسمی، قراردادی یا افرادی که در دوره آزمایشی هستند متفاوت باشد.
کنترل تعهدات فعال
قبل از خرید جدید باید مشخص باشد کارمند چه میزان تعهد قبلی دارد.
مدیریت خروج از سازمان
یکی از مهمترین موارد، تعیین تکلیف مانده بدهی هنگام قطع همکاری است.
ثبت رضایت و تأیید
شرایط کسر باید برای کارمند شفاف باشد و تأیید آن قابل ثبت باشد.
شفافیت برای کارمند چرا مهم است؟
کارمند قبل از تأیید خرید باید بتواند بهسادگی ببیند:
- قیمت کل چقدر است؟
- سهم سازمان چقدر است؟
- سهم خودش چقدر است؟
- مبلغ هر قسط چقدر است؟
- چند قسط وجود دارد؟
- اولین کسر چه زمانی انجام میشود؟
- مانده بدهی چقدر خواهد بود؟
اگر این اطلاعات مبهم باشند، حتی یک برنامه رفاهی جذاب میتواند به تجربه منفی تبدیل شود.
کسر از حقوق و کیف پول سازمانی چه ارتباطی دارند؟
کیف پول سازمانی میتواند محل نمایش و مدیریت اعتبارهای کارکنان باشد.
برای مثال کارمند میتواند اعتبار رفاهی خود را مشاهده کند، یک خدمت را انتخاب کند و سهم قابل پرداخت از اعتبار را ببیند.
اگر مبلغ خدمت بیشتر از اعتبار موجود باشد، بسته به سیاست سازمان میتوان برای مابهالتفاوت روش پرداخت دیگری تعریف کرد.
در چنین ساختاری، کیف پول، اعتبار رفاهی و کسر از حقوق سه مفهوم متفاوت هستند که میتوانند در یک فرآیند به هم متصل شوند.
اشتباهات رایج در اجرای کسر از حقوق
نبود سقف مشخص
اگر محدودیت تعهد تعریف نشده باشد، کارمند ممکن است بیش از توان پرداخت خود خرید انجام دهد.
شرایط نامفهوم
تعداد اقساط، مبلغ هر دوره و زمان شروع کسر نباید مبهم باشند.
فرآیند دستی
مدیریت تعداد زیادی خرید و قسط با فایلهای پراکنده میتواند خطا ایجاد کند.
نادیده گرفتن خروج کارکنان
تکلیف بدهی باقیمانده در زمان خروج باید از ابتدا مشخص باشد.
یکی دانستن اعتبار رفاهی و بدهی
کارمند باید بهوضوح بداند کدام مبلغ مزیت سازمان است و کدام مبلغ قرار است از حقوق خودش پرداخت شود.
ارائه اعتبار بدون کنترل
دسترسی به خرید بیشتر همیشه به معنی رفاه بیشتر نیست. سیاست اعتبار باید از ایجاد تعهد نامتناسب برای کارکنان جلوگیری کند.
کسر از حقوق چه ارتباطی با بودجه رفاهی دارد؟
کسر از حقوق میتواند به سازمان کمک کند بدون افزایش مستقیم و نامحدود بودجه رفاهی، دامنه خدمات قابل ارائه را بیشتر کند.
فرض کنیم سازمان بودجه محدودی دارد.
بهجای پرداخت کامل هزینه هر خدمت، میتواند سهم مشخصی را بهعنوان مزیت پرداخت کند و برای باقی هزینه، امکان پرداخت توسط کارمند فراهم شود.
به این ترتیب بودجه سازمان روی بخش مشخصی از هزینه متمرکز میشود.
برای طراحی بهتر این بخش، راهنمای بودجه رفاهی کارکنان را مطالعه کنید.
قبل از راهاندازی خرید با کسر از حقوق چه سؤالهایی بپرسیم؟
مدیر منابع انسانی بهتر است حداقل این موارد را مشخص کند:
- چه کارکنانی مشمول هستند؟
- سقف خرید هر کارمند چقدر است؟
- حداکثر تعهد فعال چقدر است؟
- تعداد اقساط چگونه تعیین میشود؟
- آیا پیشپرداخت وجود دارد؟
- سهم سازمان چقدر است؟
- کدام خدمات مشمول هستند؟
- فرآیند تأیید کارمند چیست؟
- اطلاعات چگونه به حقوق و دستمزد منتقل میشود؟
- در صورت مرجوعی خرید چه اتفاقی میافتد؟
- در صورت خروج کارمند چه میشود؟
- گزارش مانده تعهد چگونه ارائه میشود؟
کسر از حقوق در ساختار خدمات رفاهی استفینو
در استفینو، هدف ایجاد یک مسیر یکپارچه برای مدیریت خدمات رفاهی کارکنان است.
سازمان میتواند کارکنان، خدمات، اعتبار رفاهی و مدلهای پرداخت مرتبط را در یک ساختار مدیریت کند.
در خدماتی که امکان پرداخت سهم کارمند وجود داشته باشد، ترکیب اعتبار سازمانی و سازوکارهای پرداخت میتواند تجربه منعطفتری ایجاد کند.
به این ترتیب سازمان مجبور نیست برای ارائه هر مزیت، تمام هزینه آن را پرداخت کند.
از طرف دیگر، کارمند میتواند انتخابهای بیشتری در اختیار داشته باشد.
مشاهده پلتفرم خدمات رفاهی و پنل سازمانی استفینو
چه زمانی کسر از حقوق گزینه مناسبی نیست؟
این روش برای هر خدمت و هر سازمانی مناسب نیست.
اگر مبلغ خرید بسیار کوچک باشد، ایجاد فرآیند اقساط ممکن است ارزش اجرایی نداشته باشد.
اگر سازمان زیرساخت مناسبی برای مدیریت حقوق و تعهدات کارکنان ندارد، اجرای گسترده آن میتواند پیچیدگی ایجاد کند.
همچنین اگر شرایط پرداخت برای کارمند شفاف نباشد یا سقف مناسبی تعریف نشده باشد، امکان ایجاد تجربه نامطلوب وجود دارد.
بنابراین هدف نباید صرفاً افزایش امکان خرید باشد.
هدف باید ایجاد دسترسی کنترلشده، شفاف و قابل مدیریت به خدمات باشد.
جمعبندی
کسر از حقوق کارکنان میتواند یکی از ابزارهای پرداخت در برنامههای رفاهی و خرید سازمانی باشد.
در این مدل، تمام یا بخشی از هزینه یک کالا یا خدمت براساس شرایط مشخص از حقوق آینده کارمند پرداخت میشود.
اما کسر از حقوق با اعتبار رفاهی، وام یا کیف پول سازمانی یک مفهوم نیست.
این ابزار زمانی ارزش بیشتری پیدا میکند که در کنار اعتبار رفاهی، قوانین شفاف، سقف تعهد، گزارشگیری و فرآیند مشخص حقوق و دستمزد قرار گیرد.
برای سازمان نیز مزیت اصلی این است که میتواند دامنه خدمات قابل ارائه به کارکنان را افزایش دهد، بدون اینکه الزاماً تمام هزینه هر خدمت را مستقیماً پرداخت کند.
نظرات و پرسشها
در حال بارگذاری نظرات...