
بودجه رفاهی را بین کارکنان چطور تقسیم کنیم؟
فرض کنید سازمان برای برنامه رفاهی کارکنان بودجه مشخصی در نظر گرفته است.
حالا یک سؤال مهم مطرح میشود:
این بودجه دقیقاً چطور باید بین کارکنان تقسیم شود؟
آیا همه کارکنان باید دقیقاً اعتبار یکسانی دریافت کنند؟
آیا مدیر و کارشناس باید شرایط متفاوتی داشته باشند؟
کارمند دارای خانواده چطور؟
کارکنان شعب مختلف چه؟
نیروی دورکار و حضوری باید یک بسته یکسان داشته باشند؟
یا بهتر است بخشی از اعتبار برای همه برابر باشد و بخش دیگری براساس گروههای مختلف تخصیص پیدا کند؟
این تصمیم فقط یک مسئله مالی نیست.
نحوه توزیع بودجه میتواند روی:
- احساس عدالت
- میزان استفاده از خدمات
- رضایت کارکنان
- کنترل هزینه سازمان
- سادگی مدیریت برنامه رفاهی
اثر بگذارد.
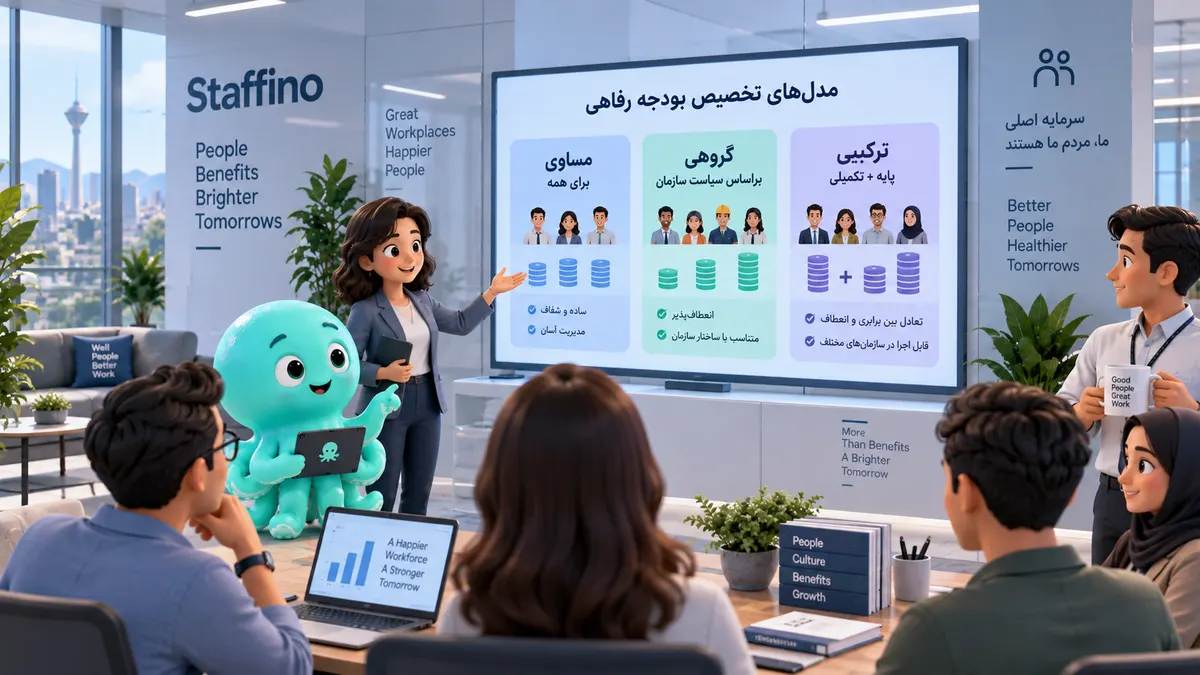
بهطور کلی سه مدل اصلی را میتوان بررسی کرد:
تخصیص مساوی
تخصیص گروهی
مدل ترکیبی
هیچکدام ذاتاً برای همه سازمانها بهترین نیستند.
مدل مناسب به سیاست منابع انسانی، ترکیب نیروی انسانی و هدف برنامه رفاهی بستگی دارد.
قبل از تقسیم بودجه، مبلغ کل را مشخص کنید
موضوع این مقاله «چطور تقسیم کنیم؟» است، نه «چقدر بودجه تعیین کنیم؟»
این دو مسئله را باید از هم جدا کرد.
ابتدا سازمان باید مشخص کند چه میزان منابع برای برنامه رفاهی در نظر گرفته شده است.
بعد تصمیم بگیرد این منابع چگونه میان کارکنان و خدمات توزیع شوند.
برای مرحله اول میتوانید راهنمای محاسبه و مدیریت بودجه رفاهی کارکنان را مطالعه کنید.
بعد از مشخص شدن بودجه، وارد مسئله تخصیص میشویم.
مدل اول: بودجه مساوی برای همه کارکنان
سادهترین مدل این است:
هر کارمند اعتبار رفاهی یکسان دریافت کند.
فرض کنیم یک سازمان ۳۰۰ کارمند دارد و تصمیم گرفته ماهانه به هر فرد ۲ میلیون تومان اعتبار رفاهی اختصاص دهد.
در این مدل:
۳۰۰ × ۲ میلیون تومان
یعنی:
۶۰۰ میلیون تومان اعتبار ماهانه
مزیت اصلی این روش سادگی است.
هم توضیح آن برای کارکنان آسان است و هم مدیریت آن برای منابع انسانی.
پیام سازمان روشن است:
هر کارمند، فارغ از سمت یا واحد، سهم پایه یکسانی از برنامه رفاهی دارد.
مزایای مدل مساوی
سادگی
قانون تخصیص پیچیده نیست.
شفافیت
کارکنان راحتتر متوجه میشوند چه میزان اعتبار دریافت میکنند.
احساس برابری
برای مزایای عمومی، اختصاص مبلغ یکسان میتواند پیام مثبتی ایجاد کند.
مدیریت آسانتر
منابع انسانی با تعداد زیادی قانون و استثنا مواجه نمیشود.
اما مدل مساوی یک محدودیت مهم دارد.
برابر بودن الزاماً به معنی متناسب بودن نیست.
مشکل مدل مساوی چیست؟
فرض کنید دو کارمند هر کدام ماهانه ۲ میلیون تومان اعتبار دارند.
کارمند اول جوان و مجرد است و بیشتر از:
ورزش،
آموزش،
سفر
استفاده میکند.
کارمند دوم دارای خانواده است و بیشتر به:
درمان،
دندانپزشکی،
خدمات خانوادگی
نیاز دارد.
اگر اعتبار هر دو قابل استفاده در طیف متنوعی از خدمات باشد، مشکل زیادی وجود ندارد.
اما اگر علاوه بر مبلغ، نوع خدمات نیز برای همه ثابت باشد، ممکن است بخشی از مزایا برای بعضی کارکنان کاربرد کمی داشته باشد.
پس باید دو تصمیم را از هم جدا کنیم:
چه مقدار اعتبار به هر فرد بدهیم؟
و
او برای چه خدماتی بتواند از آن استفاده کند؟
گاهی میتوان مبلغ را برابر نگه داشت اما در انتخاب خدمات انعطاف بیشتری ایجاد کرد.
مدل دوم: تخصیص گروهی
در مدل گروهی، کارکنان براساس سیاست مشخص سازمان در چند گروه قرار میگیرند.
مثلاً:
گروه A
گروه B
گروه C
هر گروه میتواند سقف اعتبار یا مجموعه خدمات متفاوتی داشته باشد.
گروهبندی میتواند براساس معیارهای مختلف انجام شود؛ برای مثال:
- سطح شغلی
- نوع قرارداد
- سابقه
- واحد سازمانی
- شعبه
- محل فعالیت
- شرایط کاری
- سیاست جبران خدمات
نکته مهم این است که معیارها باید روشن، قابل دفاع و منطبق با سیاستها و الزامات سازمان باشند.
مثال مدل گروهی
فرض کنیم یک سازمان ۵۰۰ کارمند دارد.
سیاست داخلی سازمان سه گروه تعریف کرده است:
گروه A
۲۰۰ نفر
اعتبار ماهانه: ۱.۵ میلیون تومان
گروه B
۲۰۰ نفر
اعتبار ماهانه: ۲ میلیون تومان
گروه C
۱۰۰ نفر
اعتبار ماهانه: ۳ میلیون تومان
در این حالت هزینه اعتبار ماهانه:
۲۰۰ × ۱.۵ = ۳۰۰ میلیون
۲۰۰ × ۲ = ۴۰۰ میلیون
۱۰۰ × ۳ = ۳۰۰ میلیون
مجموع:
۱ میلیارد تومان
مزیت مدل گروهی این است که سازمان میتواند برنامه رفاهی را با ساختار داخلی خودش هماهنگ کند.
اما پیچیدگی آن از مدل مساوی بیشتر است.
خطر مدل گروهی: سیاستی که نتوانید توضیح دهید
یکی از مهمترین آزمونها برای یک سیاست رفاهی این است:
آیا میتوانید آن را شفاف برای کارکنان توضیح دهید؟
اگر دو کارمند شرایط متفاوتی دریافت میکنند، باید منطق این تفاوت روشن باشد.
سیاستهای مبهم میتوانند به جای افزایش رضایت، سؤال ایجاد کنند:
«چرا اعتبار من کمتر است؟»
«چرا آن واحد این خدمت را دارد و ما نداریم؟»
«مبنای این گروهبندی چیست؟»
بنابراین هرچه مدل پیچیدهتر میشود، اهمیت شفافیت نیز بیشتر میشود.
آیا باید براساس «نیاز شخصی» به هر کارمند اعتبار متفاوت بدهیم؟
اینجا باید بین دو مفهوم تفاوت قائل شویم.
تخصیص اعتبار براساس سیاست سازمان
و
امکان انتخاب براساس نیاز کارمند
این دو یکی نیستند.
در بسیاری از موارد، بهجای اینکه منابع انسانی بخواهد برای تکتک افراد تشخیص دهد چه کسی بیشتر به ورزش، درمان یا سفر نیاز دارد، میتواند چارچوب کلی را تعیین کند و داخل آن حق انتخاب ایجاد کند.
مثلاً همه کارکنان ۲ میلیون تومان اعتبار دریافت کنند، اما بتوانند براساس قوانین سازمان آن را میان چند دسته خدمت مصرف کنند.
در این مدل سازمان لازم نیست وارد قضاوت درباره نیاز خصوصی هر فرد شود.
کارمند خودش از میان گزینههای مجاز انتخاب میکند.
مدل سوم: مدل ترکیبی
برای بسیاری از سازمانها، مدل ترکیبی میتواند ارزش بررسی داشته باشد.
منطق آن ساده است:
یک اعتبار پایه برای همه + یک بخش متغیر براساس گروه یا سیاست سازمان
مثلاً:
تمام کارکنان ماهانه ۱.۵ میلیون تومان اعتبار پایه دریافت میکنند.
بعد براساس سیاست سازمان، بعضی گروهها اعتبار تکمیلی نیز دارند.
برای مثال:
کارکنان عادی: ۱.۵ میلیون
گروه دوم: ۲ میلیون
گروه سوم: ۲.۵ میلیون
در این مدل یک «کف مشترک» برای همه وجود دارد و سازمان همچنان میتواند تفاوتهای موردنظر خودش را اعمال کند.
چرا مدل ترکیبی جذاب است؟
چون تلاش میکند بین دو هدف تعادل ایجاد کند:
برابری پایه
و
انعطاف سیاستی
تمام کارکنان احساس میکنند بخشی از برنامه رفاهی عمومی سازمان هستند.
در عین حال شرکت میتواند براساس ساختار جبران خدمات یا شرایط خاص، مزایای تکمیلی تعریف کند.
البته مدل ترکیبی نیز باید ساده بماند.
اگر دهها گروه و استثنا ایجاد شود، مدیریت آن دشوار خواهد شد.
مبلغ مساوی یا انتخاب مساوی؟
این یکی از مهمترین تفاوتهاست.
فرض کنیم سازمان میخواهد عدالت بیشتری ایجاد کند.
دو روش ممکن است:
روش اول
همه دقیقاً یک خدمت دریافت کنند.
مثلاً عضویت یک باشگاه مشخص.
روش دوم
همه اعتبار یکسانی دریافت کنند اما بتوانند از بین چند خدمت انتخاب کنند.
در روش دوم، مبلغ برابر است اما کاربرد مزیت شخصیتر میشود.
یک نفر ورزش انتخاب میکند.
دیگری درمان.
دیگری آموزش.
دیگری خرید.
بنابراین هنگام صحبت درباره عدالت، فقط به مبلغ نگاه نکنید.
امکان استفاده واقعی از مزیت نیز اهمیت دارد.
سرانه رفاهی چیست؟
سرانه رفاهی یک شاخص ساده برای مشاهده متوسط بودجه رفاهی به ازای هر کارمند است.
اگر سازمان سالانه ۱۲ میلیارد تومان بودجه رفاهی داشته باشد و ۵۰۰ کارمند داشته باشد:
۱۲ میلیارد ÷ ۵۰۰
برابر است با:
۲۴ میلیون تومان سرانه سالانه
یا بهطور میانگین:
۲ میلیون تومان در ماه برای هر کارمند
اما این عدد الزاماً به معنی آن نیست که هر کارمند دقیقاً ۲ میلیون تومان دریافت میکند.
در مدل گروهی یا ترکیبی، تخصیص واقعی افراد میتواند متفاوت باشد.
سرانه بیشتر یک شاخص مدیریتی برای تحلیل کلی بودجه است.
آیا مدیران باید اعتبار بیشتری داشته باشند؟
پاسخ واحدی وجود ندارد.
این موضوع به سیاست جبران خدمات سازمان بستگی دارد.
برخی سازمانها مزایای رفاهی عمومی را برای همه برابر نگه میدارند و تفاوت سطوح شغلی را در حقوق و سایر مزایا اعمال میکنند.
برخی دیگر بخشی از مزایا را نیز براساس سطح شغلی متفاوت تعریف میکنند.
نکته مهم این است که این تصمیم باید:
آگاهانه، شفاف و سازگار با سیاست کلی سازمان باشد.
نه اینکه صرفاً بهدلیل محدودیت سیستم یا عادت گذشته ایجاد شده باشد.
کارکنان شعب مختلف چه؟
برای سازمانهای چندشعبهای، یک مسئله دیگر وجود دارد:
دسترسی به خدمت.
فرض کنید دفتر تهران به مجموعه بزرگی از باشگاهها و مراکز درمانی دسترسی دارد، اما کارکنان یک شعبه در شهر دیگر گزینههای محدودی دارند.
حتی اگر اعتبار دو گروه کاملاً برابر باشد، ارزش واقعی مزایا ممکن است برابر نباشد.
بنابراین عدالت در رفاه فقط مسئله «مبلغ» نیست.
باید موارد زیر را هم دید:
- پوشش جغرافیایی
- تعداد تأمینکنندگان
- امکان استفاده آنلاین
- تنوع خدمات
- سهولت دسترسی
گاهی حل این مسئله به افزایش اعتبار نیاز ندارد؛ بلکه به شبکه تأمینکننده بهتر نیاز دارد.
کارکنان دورکار و هیبریدی چه؟
اگر بخش قابل توجهی از کارکنان دورکار باشند، مزایای وابسته به ساختمان شرکت ارزش کمتری برای آنها ایجاد میکنند.
مثلاً:
غذای محل شرکت
باشگاه نزدیک دفتر
خدمات حضوری محدود به یک منطقه
در چنین شرایطی سازمان میتواند بررسی کند آیا بخشی از مزایا باید قابل استفاده در موقعیتهای مختلف باشد.
برای مطالعه بیشتر، راهنمای رفاه کارکنان دورکار و هیبریدی را ببینید.
بودجه را بین «افراد» تقسیم کنیم یا «خدمات»؟
هر دو.
این دو لایه جداگانهاند.
لایه اول: تخصیص به کارکنان
هر فرد یا گروه چه میزان اعتبار دارد؟
لایه دوم: تخصیص به خدمات
اعتبار برای چه دستههایی قابل مصرف است؟
مثلاً سازمان میتواند برای یک کارمند ۳ میلیون تومان اعتبار تعریف کند اما سیاست مصرف آن چنین باشد:
۱ میلیون سلامت
۱ میلیون ورزش
۱ میلیون خرید
یا میتواند اجازه دهد تمام ۳ میلیون در مجموعه بزرگتری از خدمات قابل استفاده باشد.
هر مدل مزایا و محدودیت خودش را دارد.
محدودیت دستهای بهتر است یا اعتبار آزاد؟
اگر اعتبار کاملاً آزاد باشد، کارمند انتخاب بیشتری دارد.
اما ممکن است هدف سیاست رفاهی سازمان کمرنگ شود.
اگر اعتبار بسیار محدود باشد، کنترل سازمان بیشتر میشود اما ممکن است بخشی از اعتبار استفاده نشود.
بنابراین یک طیف داریم:
کنترل بیشتر سازمان ←→ انتخاب بیشتر کارمند
مدل مناسب باید نقطهای میان این دو پیدا کند.
برای مثال سازمان میتواند چند گروه مجاز مانند:
سلامت،
ورزش،
غذا،
آموزش،
خرید،
سفر
تعریف کند و کارمند در میان آنها انتخاب داشته باشد.
آیا اعتبار استفادهنشده باید منتقل شود؟
یکی دیگر از تصمیمهای مهم سیاست رفاهی این است که با اعتبار باقیمانده چه کنیم.
چند مدل رایج قابل بررسی است:
عدم انتقال
اعتبار در پایان دوره منقضی میشود.
مزیت: کنترل بهتر تعهد مالی دورهای.
انتقال کامل
اعتبار باقیمانده به دوره بعد منتقل میشود.
مزیت: کارمند میتواند برای خرید بزرگتر پسانداز کند.
انتقال محدود
فقط بخشی از اعتبار یا تا سقف مشخص منتقل میشود.
این مدل میان دو روش قبلی قرار میگیرد.
هیچ پاسخ واحدی وجود ندارد.
اما سیاست باید از ابتدا برای کارکنان شفاف باشد.
مثال کامل: سازمان ۱۰۰۰ نفره
فرض کنیم سازمانی ۱۰۰۰ کارمند دارد.
بودجه رفاهی ماهانه قابل تخصیص:
۲ میلیارد تومان
سناریو A: کاملاً مساوی
هر کارمند:
۲ میلیون تومان
مدیریت بسیار ساده است.
سناریو B: گروهی
۶۰۰ نفر × ۱.۵ میلیون = ۹۰۰ میلیون
۳۰۰ نفر × ۲.۵ میلیون = ۷۵۰ میلیون
۱۰۰ نفر × ۳.۵ میلیون = ۳۵۰ میلیون
مجموع:
۲ میلیارد تومان
سناریو C: ترکیبی
برای همه ۱.۵ میلیون اعتبار پایه:
۱.۵ میلیارد تومان
۵۰۰ میلیون تومان باقیمانده براساس سیاست سازمان میان گروههای مشخص توزیع میشود.
بودجه کل در هر سه سناریو:
همان ۲ میلیارد تومان است.
اما تجربه کارکنان و پیچیدگی مدیریت کاملاً متفاوت است.
این مثال نکته مهمی دارد:
برای تغییر تجربه رفاهی همیشه لازم نیست بودجه را افزایش دهید؛ گاهی نحوه تخصیص را باید تغییر دهید.
کدام مدل برای سازمان ما مناسبتر است؟
میتوانید از این راهنمای ساده استفاده کنید.
مدل مساوی مناسبتر است اگر:
- سیاست رفاهی ساده میخواهید
- نیروی انسانی نسبتاً همگن است
- شفافیت حداکثری اولویت دارد
- نمیخواهید گروهبندی پیچیده ایجاد کنید
مدل گروهی مناسبتر است اگر:
- ساختار جبران خدمات گروهبندی مشخص دارد
- شرایط کاری گروهها واقعاً متفاوت است
- سیاست سازمان تفاوت مزایا را ایجاب میکند
- امکان مدیریت شفاف گروهها وجود دارد
مدل ترکیبی مناسبتر است اگر:
- یک سطح پایه برای همه میخواهید
- در عین حال برخی تفاوتها ضروری است
- میخواهید میان برابری و انعطاف تعادل ایجاد کنید
اشتباه اول: ساختن گروههای بیش از حد زیاد
اگر برای هر تفاوت کوچکی یک گروه جدید بسازید، بعد از مدتی ممکن است دهها سیاست مختلف داشته باشید.
نتیجه:
مدیریت سختتر،
توضیح سختتر،
خطای بیشتر،
و تجربه پیچیدهتر برای کارکنان.
اصل خوبی وجود دارد:
تا جایی که ممکن است سیاست را ساده نگه دارید.
پیچیدگی باید دلیل واقعی داشته باشد.
اشتباه دوم: مساوی دانستن «برابری» با «عدالت»
دو کارمند ممکن است دقیقاً مبلغ یکسانی دریافت کنند اما یکی بتواند به راحتی از خدمات استفاده کند و دیگری نه.
مثلاً:
یک نفر نزدیک تأمینکننده است.
دیگری در شهری بدون پوشش مناسب قرار دارد.
پس برای سنجش عدالت باید علاوه بر اعتبار، قابلیت استفاده را هم بررسی کرد.
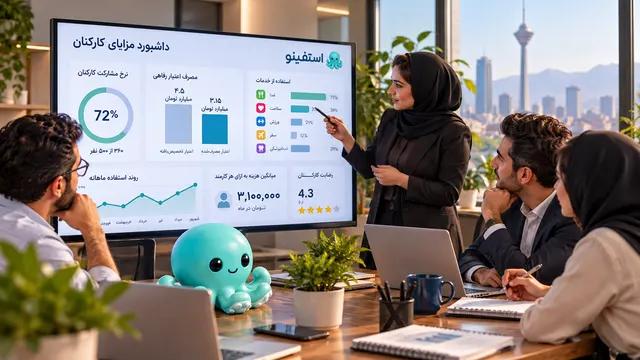
اشتباه سوم: تصمیمگیری بدون داده مصرف
فرض کنید منابع انسانی تصور میکند ورزش محبوبترین خدمت است.
اما داده نشان میدهد تنها ۸ درصد کارکنان از آن استفاده کردهاند.
در مقابل، اعتبار سلامت یا خرید مصرف بسیار بالاتری دارد.
بدون داده، سازمان ممکن است بودجه را براساس تصور مدیریت کند.
پس بعد از اجرای سیاست بررسی کنید:
- نرخ مصرف اعتبار چقدر است؟
- کدام گروه بیشتر استفاده میکند؟
- کدام خدمت کممصرف است؟
- چه مقدار اعتبار منقضی میشود؟
- تفاوت شعب چگونه است؟
- آیا گروه خاصی دسترسی پایینتری دارد؟
اشتباه چهارم: تغییر سیاست بدون توضیح
فرض کنید اعتبار یک گروه تغییر میکند.
اگر کارمند فقط عدد جدید را ببیند و دلیل آن را نداند، احتمال سوءبرداشت بالا میرود.
هر تغییر باید همراه با توضیح روشن باشد:
چه چیزی تغییر کرده؟
از چه تاریخی؟
چرا؟
برای چه کسانی؟
اعتبار قبلی چه میشود؟
شفافیت بخشی از طراحی سیاست رفاهی است.
اعتبار رفاهی چه نقشی در این مدلها دارد؟
اعتبار رفاهی کارکنان میتواند ابزار اجرای سیاست تخصیص باشد.
سازمان میتواند براساس مدل خودش مشخص کند:
- چه کسی اعتبار بگیرد
- مبلغ چقدر باشد
- چه زمانی تخصیص داده شود
- در چه خدماتی قابل استفاده باشد
- آیا مانده منتقل شود
- سقف مصرف چگونه باشد
اعتبار رفاهی بهخودیخود تعیین نمیکند سیاست عادلانه است یا نه.
این سازمان است که سیاست را طراحی میکند؛ اعتبار ابزار اجرای آن است.
کیف پول سازمانی چه نقشی دارد؟
کیف پول سازمانی میتواند ابزار مدیریت و نمایش این اعتبار باشد.
در یک ساختار مناسب، کارمند باید بتواند بهوضوح بداند:
- چقدر اعتبار دارد
- اعتبار از کجا آمده
- برای چه خدماتی قابل استفاده است
- چقدر مصرف کرده
- چه میزان باقی مانده
- اعتبار چه زمانی منقضی میشود
و سازمان نیز باید بتواند تخصیص و مصرف را مدیریت و گزارشگیری کند.
Staffino چطور این مسئله را حل میکند؟
در Staffino قرار نیست یک مدل ثابت به همه سازمانها تحمیل شود.
سازمانها سیاستهای متفاوتی دارند.
یک شرکت ممکن است اعتبار مساوی بخواهد.
شرکت دیگر کارکنان را گروهبندی کند.
و سازمان دیگری مدل ترکیبی داشته باشد.
در پنل سازمانی، هدف این است که سازمان بتواند براساس سیاست خودش:
کارکنان را مدیریت کند،
اعتبار و خدمات را تعریف کند،
گروهها و محدودیتها را تنظیم کند،
و مصرف و هزینهها را مشاهده کند.
از طرف دیگر، وجود طیف متنوعی از تأمینکنندگان کمک میکند اعتبار فقط یک عدد نباشد و کارکنان بتوانند براساس خدمات فعالشده از آن استفاده کنند.
برای مشاهده مدل سازمانی میتوانید پنل سازمانی Staffino را بررسی کنید.
یک چارچوب ۶ مرحلهای برای منابع انسانی
اگر میخواهید سیاست توزیع بودجه رفاهی را بازطراحی کنید، این مسیر ساده را طی کنید:
مرحله ۱: بودجه کل را مشخص کنید
ماهانه و سالانه.
مرحله ۲: هدف برنامه را مشخص کنید
قدرت خرید؟
سلامت؟
رضایت؟
تنوع مزایا؟
ترکیبی؟
مرحله ۳: تصمیم بگیرید آیا تفاوت گروهی لازم است
اگر بله، دلیل هر تفاوت را بنویسید.
مرحله ۴: اعتبار پایه را تعیین کنید
آیا همه یک کف مشترک دارند؟
مرحله ۵: قوانین مصرف را مشخص کنید
دستههای مجاز، سقف، تاریخ انقضا و انتقال مانده.
مرحله ۶: بعد از اجرا داده را بررسی کنید
و سیاست را براساس رفتار واقعی بهبود دهید.
چکلیست قبل از نهایی کردن سیاست
- [ ] بودجه کل مشخص است
- [ ] سرانه تقریبی را میدانیم
- [ ] مدل مساوی، گروهی یا ترکیبی انتخاب شده
- [ ] دلیل گروهبندی روشن است
- [ ] سیاست برای کارکنان قابل توضیح است
- [ ] دستههای خدمات مشخصاند
- [ ] قوانین مصرف اعتبار مشخص است
- [ ] تکلیف اعتبار استفادهنشده روشن است
- [ ] کارکنان شعب و دورکار بررسی شدهاند
- [ ] امکان گزارشگیری وجود دارد
- [ ] تاریخ بازبینی سیاست مشخص شده است
اگر چند مورد از این فهرست پاسخ روشنی ندارد، بهتر است قبل از اجرای نهایی سیاست دوباره آن را بررسی کنید.
جمعبندی
بعد از تعیین بودجه رفاهی، یکی از مهمترین تصمیمهای منابع انسانی این است:
بودجه را چطور میان کارکنان تقسیم کنیم؟
سه مدل اصلی وجود دارد:
مساوی: اعتبار پایه یکسان برای همه.
گروهی: تخصیص متفاوت براساس گروههای تعریفشده.
ترکیبی: یک اعتبار پایه مشترک بهعلاوه اعتبار تکمیلی براساس سیاست سازمان.
هیچ مدل واحدی برای همه بهترین نیست.
سیاست خوب باید:
ساده باشد،
قابل توضیح باشد،
با ساختار سازمان هماهنگ باشد،
امکان استفاده واقعی ایجاد کند،
و قابل اندازهگیری و بازبینی باشد.
و شاید مهمترین نکته:
بودجه بیشتر همیشه تنها راه بهبود رفاه نیست؛ گاهی همان بودجه با توزیع بهتر، انتخاب بیشتر و دسترسی مناسبتر میتواند ارزش بیشتری برای کارکنان ایجاد کند.
نظرات و پرسشها
در حال بارگذاری نظرات...