
یکی از اولین سؤالهایی که هنگام طراحی برنامه خدمات رفاهی کارکنان مطرح میشود این است:
«برای خدمات رفاهی چقدر بودجه در نظر بگیریم؟»
پاسخ سادهای برای این سؤال وجود ندارد.
یک شرکت ۵۰ نفره با یک سازمان ۲۰۰۰ نفره شرایط یکسانی ندارد.
ترکیب سنی کارکنان، محل فعالیت، سطح حقوق، نوع خدمات، سیاست منابع انسانی و حتی مدل پرداخت سازمان میتوانند روی بودجه رفاهی اثر بگذارند.
اما یک اشتباه رایج این است که ابتدا عدد بودجه تعیین شود و بعد سازمان تلاش کند somehow آن را بین چند خدمت تقسیم کند.
روش بهتر این است که ابتدا مشخص کنیم:
کارکنان چه نیازهایی دارند؟
سازمان چه هدفی از برنامه رفاهی دارد؟
کدام خدمات واقعاً استفاده میشوند؟
و کدام خدمات را میتوان بدون پرداخت کامل هزینه توسط سازمان ارائه کرد؟
بعد از پاسخ به این سؤالها میتوان بودجه منطقیتری طراحی کرد.
بودجه رفاهی کارکنان چیست؟
بودجه رفاهی بخشی از منابع سازمان است که برای ارائه خدمات و مزایای مرتبط با رفاه کارکنان اختصاص پیدا میکند.
این بودجه میتواند برای خدمات مختلفی استفاده شود.
برای مثال:
- غذا
- بیمه
- درمان
- دندانپزشکی
- ورزش
- سفر
- کمکهزینهها
- مناسبتها
- تفریحات
- اعتبار رفاهی
- سایر خدمات کارکنان
اما نکته مهم این است که همه خدمات رفاهی الزاماً نباید از بودجه مستقیم سازمان پرداخت شوند.
در ادامه به این موضوع برمیگردیم.
آیا برای بودجه رفاهی یک عدد استاندارد وجود دارد؟
خیر.
نمیتوان گفت هر سازمان باید مبلغ مشخصی به ازای هر کارمند پرداخت کند.
حتی دو شرکت با تعداد کارکنان مشابه ممکن است بودجههای کاملاً متفاوتی داشته باشند.
به جای پیدا کردن یک عدد عمومی، بهتر است بودجه را بر اساس شرایط واقعی سازمان طراحی کنید.
مرحله اول: هدف برنامه رفاهی را مشخص کنید
قبل از صحبت درباره پول، مشخص کنید چرا میخواهید برنامه رفاهی داشته باشید.
ممکن است اهداف شما شامل این موارد باشند:
- افزایش رضایت کارکنان
- بهبود تجربه کارکنان
- کمک به هزینههای زندگی
- افزایش قدرت خرید
- بهبود سلامت کارکنان
- افزایش جذابیت پیشنهادهای استخدامی
- توسعه مزایای سازمان
- ایجاد دسترسی به خدمات بیشتر
هدف روی نحوه تخصیص بودجه اثر میگذارد.
مثلاً اگر سلامت کارکنان اولویت اصلی باشد، احتمالاً سهم بیشتری از منابع به درمان، دندانپزشکی یا ورزش اختصاص پیدا میکند.
مرحله دوم: تعداد کارکنان واجد شرایط را مشخص کنید
فرض کنید شرکت ۵۰۰ کارمند دارد.
اما آیا تمام ۵۰۰ نفر مشمول برنامه هستند؟
ممکن است سیاست سازمان بر اساس نوع قرارداد، محل خدمت یا سایر معیارهای داخلی متفاوت باشد.
قبل از محاسبه بودجه باید دقیقاً مشخص شود چند نفر از برنامه استفاده خواهند کرد.
مرحله سوم: نیاز کارکنان را اندازهگیری کنید
این مرحله بسیار مهم است.
یکی از اشتباهات پرهزینه این است که مدیریت تصمیم بگیرد کارکنان چه چیزی میخواهند بدون اینکه از خود آنها سؤال کند.
یک نظرسنجی ساده میتواند تصویر بسیار خوبی ایجاد کند.
برای مثال از کارکنان بخواهید پنج گزینه را اولویتبندی کنند:
- درمان
- دندانپزشکی
- غذا
- خرید اقساطی
- ورزش
- سفر
- تفریح
- خدمات خودرو
- بیمه
- خرید کالا
نتیجه ممکن است با تصور مدیریت کاملاً متفاوت باشد.
مرحله چهارم: خدمات را به سه گروه تقسیم کنید
اینجا یکی از مهمترین بخشهای طراحی بودجه است.
لازم نیست سازمان هزینه تمام خدمات را پرداخت کند.
میتوانید خدمات را به سه گروه تقسیم کنید.
گروه اول: پرداخت کامل توسط سازمان
این خدمات از بودجه سازمان تأمین میشوند.
برای مثال ممکن است شرکت تصمیم بگیرد هزینه مشخصی برای غذا یا بیمه پرداخت کند.
گروه دوم: پرداخت مشارکتی
بخشی از هزینه توسط سازمان و بخش دیگری توسط کارمند پرداخت میشود.
برای مثال:
قیمت خدمت: ۲ میلیون تومان
سهم سازمان: ۵۰۰ هزار تومان
سهم کارمند: ۱.۵ میلیون تومان
گروه سوم: بدون پرداخت مستقیم سازمان
این بخش بسیار مهم است.
ممکن است سازمان با تأمینکنندگان شرایط ویژهای برای کارکنان ایجاد کند بدون اینکه هزینه خرید هر کارمند را پرداخت کند.
برای مثال:
- تخفیف سازمانی
- تعرفه ویژه
- ارسال رایگان
- شرایط پرداخت
- بسته اختصاصی
- خرید اقساطی در مدلهای قابل اجرا
در این حالت کارمند هزینه را پرداخت میکند اما از قدرت خرید جمعی سازمان استفاده میشود.
این مدل میتواند دامنه خدمات را بدون افزایش متناسب بودجه گسترش دهد.
بودجه را بر اساس «استفاده» ببینید، نه فقط تعداد کارکنان
فرض کنید ۱۰۰۰ کارمند دارید و یک خدمت برای همه آنها تهیه میکنید.
اما در پایان سال فقط ۱۵۰ نفر از آن استفاده کردهاند.
در ظاهر شما یک مزیت برای ۱۰۰۰ نفر ایجاد کردهاید.
اما نرخ استفاده فقط ۱۵ درصد بوده است.
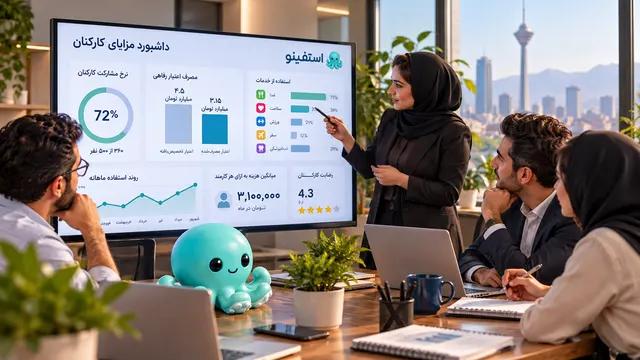
به همین دلیل یکی از مهمترین شاخصهای بودجه رفاهی Utilization یا میزان استفاده است.
هزینه واقعی هر کاربر فعال را محاسبه کنید
یک مثال ساده:
فرض کنید سالانه ۶۰۰ میلیون تومان برای یک خدمت هزینه کردهاید.
۲۰۰ نفر از آن استفاده کردهاند.
هزینه به ازای کاربر فعال:
۶۰۰ میلیون ÷ ۲۰۰
برابر با ۳ میلیون تومان است.
حالا میتوانید این عدد را با خدمات دیگر مقایسه کنید.
ممکن است خدمت دیگری با نصف بودجه توسط ۴۰۰ نفر استفاده شده باشد.
این اطلاعات برای تصمیمگیری سال بعد بسیار ارزشمند است.
اعتبار رفاهی بهتر است یا خدمات ثابت؟
هر دو مدل مزایا و محدودیتهای خود را دارند.
خدمات ثابت
سازمان خدمات مشخصی را برای همه انتخاب میکند.
مزیت آن سادگی بیشتر در برخی مدلهاست.
اما ممکن است بخشی از کارکنان به آن خدمت نیاز نداشته باشند.
اعتبار رفاهی
سازمان مبلغ یا سقفی مشخص در اختیار کارمند قرار میدهد تا در دستههای مجاز استفاده کند.
این مدل حق انتخاب بیشتری ایجاد میکند.
برای مثال یک کارمند ممکن است اعتبار خود را برای ورزش استفاده کند و دیگری دندانپزشکی را ترجیح دهد.
انتخاب بین این دو مدل به سیاست سازمان بستگی دارد.
در برخی موارد ترکیب آنها بهترین نتیجه را ایجاد میکند.
یک مدل ترکیبی چگونه کار میکند؟
فرض کنیم سازمان سه سطح مزایا تعریف کند.
سطح اول:
خدمات پایه برای همه کارکنان.
سطح دوم:
اعتبار مشخص برای انتخاب خدمات.
سطح سوم:
دسترسی به تخفیفها و شرایط سازمانی بدون هزینه مستقیم شرکت.
در این مدل سازمان مجبور نیست هزینه کامل تمام خدمات را پرداخت کند اما کارکنان همچنان به سبد گستردهتری دسترسی دارند.
بودجه مساوی برای همه یا بودجه متفاوت؟
این یک تصمیم سیاستی است.
برخی سازمانها اعتبار مساوی برای همه کارکنان در نظر میگیرند.
برخی دیگر ممکن است مبلغ را بر اساس معیارهایی مانند:
- سطح شغلی
- سابقه
- نوع قرارداد
- شرایط خانوادگی
- محل خدمت
متفاوت تعریف کنند.
هر مدلی که انتخاب میشود باید تا حد ممکن شفاف و قابل توضیح باشد.
ابهام در مزایا میتواند خودش منبع نارضایتی شود.
بودجه استفادهنشده چه میشود؟
این سؤال باید از ابتدا پاسخ داده شود.
اگر کارمند تا پایان دوره از اعتبار خود استفاده نکرد:
آیا اعتبار میسوزد؟
به دوره بعد منتقل میشود؟
امکان استفاده در دسته دیگری دارد؟
پاسخ روی رفتار کارکنان اثر میگذارد.
اگر اعتبار در پایان سال از بین برود، ممکن است در روزهای پایانی شاهد مصرف غیرضروری باشید.
اگر بدون محدودیت منتقل شود نیز ممکن است تعهد مالی آینده سازمان افزایش پیدا کند.
بنابراین سیاست Carry Over باید از ابتدا مشخص باشد.
آیا سازمان باید دهها خدمت را از روز اول راهاندازی کند؟
خیر.
اتفاقاً برای شروع بهتر است محدودتر عمل کنید.
مثلاً سه تا پنج نیاز اصلی کارکنان را پیدا کنید.
برای آنها خدمات مناسب فراهم کنید.
میزان استفاده را اندازهگیری کنید.
بعد به تدریج خدمات جدید اضافه کنید.
اجرای پایلوت باعث میشود قبل از تخصیص بودجه بزرگ، رفتار واقعی کارکنان را مشاهده کنید.
هزینههای پنهان برنامه رفاهی را فراموش نکنید
بودجه فقط مبلغ پرداختی به تأمینکننده نیست.
هزینههای دیگری نیز وجود دارند.
برای مثال:
- زمان تیم منابع انسانی
- مذاکره با تأمینکنندگان
- مدیریت قراردادها
- پاسخگویی به کارکنان
- تطبیق اطلاعات
- گزارشگیری
- امور مالی
- مدیریت کسر از حقوق
- رسیدگی به شکایات
اگر دهها تأمینکننده مستقل داشته باشید، هزینه عملیاتی مدیریت آنها نیز افزایش پیدا میکند.
بنابراین هنگام مقایسه مدلها فقط قیمت خدمت را نبینید.
چرا متمرکز کردن خدمات میتواند مهم باشد؟
فرض کنید برای هر دسته یک تأمینکننده یا سیستم جداگانه دارید.
منابع انسانی باید اطلاعات چندین قرارداد، فرآیند، گزارش و روش استفاده را مدیریت کند.
کارمند نیز باید بداند برای هر خدمت به کجا مراجعه کند.
هرچه برنامه رفاهی بزرگتر شود، این پراکندگی میتواند مشکلساز شود.
یک بستر متمرکز میتواند بخشی از این پیچیدگی را کاهش دهد.
چه KPIهایی برای بودجه رفاهی داشته باشیم؟
بودجه رفاهی را فقط با «مبلغ خرجشده» اندازه نگیرید.
شاخصهای کاربردیتر میتوانند شامل این موارد باشند:
- نرخ استفاده کارکنان
- تعداد کاربران فعال
- هزینه به ازای کاربر فعال
- محبوبترین خدمات
- خدمات کماستفاده
- میزان مصرف اعتبار
- رضایت کارکنان
- تعداد خدمات فعال
- سهم پرداخت سازمان
- سهم پرداخت کارکنان
با این دادهها تصمیم سال بعد بسیار دقیقتر خواهد بود.
مثال ساده بودجه رفاهی
فرض کنیم یک شرکت ۳۰۰ کارمند دارد.
به جای خرید تمام خدمات برای همه کارکنان، مدل زیر را طراحی میکند:
بخشی از بودجه برای خدمات پایه.
بخشی به صورت اعتبار انتخابی.
و تعدادی خدمت نیز بدون پرداخت مستقیم سازمان و با شرایط ویژه تأمینکنندگان ارائه میشوند.
در نتیجه کارکنان ممکن است به ۱۰ یا ۱۵ نوع خدمت دسترسی داشته باشند در حالی که سازمان هزینه کامل همه آنها را پرداخت نمیکند.
این همان تفاوت بین:
«خرید خدمات رفاهی»
و
«طراحی اکوسیستم رفاهی»
است.
چه زمانی باید بودجه را افزایش دهیم؟
افزایش بودجه زمانی منطقیتر است که داده نشان دهد خدمات فعلی واقعاً استفاده میشوند.
مثلاً:
نرخ استفاده بالا است.
رضایت کارکنان مناسب است.
تقاضا برای خدمت بیشتر از ظرفیت است.
یا کارکنان مرتباً درخواست افزایش اعتبار دارند.
در چنین شرایطی افزایش بودجه بر اساس داده انجام میشود، نه حدس.
چه زمانی باید یک خدمت را حذف کنیم؟
اگر خدمتی:
استفاده بسیار کمی دارد،
رضایت پایینی دارد،
هزینه بالایی ایجاد میکند،
یا جایگزین بهتری دارد،
باید بررسی شود.
داشتن یک مزیت فقط به این دلیل که سالها در سازمان وجود داشته، دلیل کافی برای ادامه آن نیست.
برنامه رفاهی باید قابلیت اصلاح داشته باشد.
بودجه رفاهی در شرکتهای کوچک چگونه باشد؟
شرکتهای کوچک معمولاً بودجه و قدرت مذاکره سازمانهای بزرگ را ندارند.
اما این به معنی حذف خدمات رفاهی نیست.
آنها میتوانند از مدلهای کمهزینهتر شروع کنند.
مثلاً:
- چند تخفیف سازمانی کاربردی
- خدمات بدون پرداخت مستقیم شرکت
- اعتبار محدود
- مشارکت در چند خدمت پرتقاضا
و سپس بر اساس رشد شرکت برنامه را توسعه دهند.
استفینو چه نقشی در مدیریت هزینه خدمات رفاهی دارد؟
استفینو با هدف ایجاد ارتباط بین سازمان، کارکنان و تأمینکنندگان خدمات رفاهی طراحی شده است.
سازمان میتواند بسته به سیاست خود مدلهای مختلفی داشته باشد.
برای مثال:
- پرداخت کامل یک خدمت
- پرداخت بخشی از هزینه
- تخصیص اعتبار
- ارائه شرایط ویژه تأمینکنندگان
- مدلهای قابل اجرا برای خرید اقساطی
در نتیجه توسعه تعداد خدمات الزاماً به این معنی نیست که سازمان باید هزینه کامل همه آنها را پرداخت کند.
همچنین کارکنان میتوانند خدمات فعال سازمان خود را از طریق پنل مشاهده کنند.
آیا برای شروع با استفینو باید بودجه بزرگی داشته باشیم؟
هدف از طراحی مدل رفاهی الزاماً ایجاد هزینه جدید و سنگین برای سازمان نیست.
ابتدا میتوان نیازها، تعداد کارکنان و سیاست فعلی سازمان را بررسی کرد.
سپس مشخص کرد:
کدام خدمات باید توسط سازمان پرداخت شوند؟
کدامها مشارکتی باشند؟
و کدام خدمات میتوانند صرفاً با شرایط سازمانی در اختیار کارکنان قرار بگیرند؟
به همین دلیل طراحی مدل قبل از انتخاب تعداد خدمات اهمیت دارد.
چکلیست طراحی بودجه رفاهی
قبل از نهایی کردن بودجه این موارد را مشخص کنید:
- هدف برنامه رفاهی چیست؟
- چند کارمند واجد شرایط داریم؟
- مهمترین نیازهای کارکنان چیست؟
- بودجه کل قابل تخصیص چقدر است؟
- چه خدماتی باید کاملاً پرداخت شوند؟
- چه خدماتی میتوانند مشارکتی باشند؟
- چه خدماتی بدون پرداخت مستقیم قابل ارائهاند؟
- اعتبار هر کارمند چگونه محاسبه میشود؟
- اعتبار استفادهنشده چه میشود؟
- میزان استفاده چگونه اندازهگیری میشود؟
- هزینه عملیاتی مدیریت برنامه چقدر است؟
- چه زمانی خدمات را بازبینی میکنیم؟
اگر پاسخ این ۱۲ سؤال مشخص باشد، بخش بزرگی از ساختار برنامه رفاهی شما شکل گرفته است.
سوالات متداول
بودجه رفاهی کارکنان چقدر باید باشد؟
عدد ثابتی برای همه سازمانها وجود ندارد. تعداد کارکنان، نیازها، اهداف منابع انسانی، توان مالی و مدل ارائه خدمات روی بودجه اثر میگذارند.
آیا سازمان باید هزینه تمام خدمات رفاهی را پرداخت کند؟
خیر. خدمات میتوانند پرداخت کامل، مشارکتی یا بدون پرداخت مستقیم سازمان و با شرایط ویژه تأمینکننده ارائه شوند.
اعتبار رفاهی چیست؟
مبلغ یا سقفی است که سازمان طبق سیاست خود برای استفاده کارمند از دستههای مشخص خدمات در نظر میگیرد.
چطور هزینه خدمات رفاهی را کاهش دهیم؟
اولویتبندی خدمات، اندازهگیری نرخ استفاده، حذف خدمات کماستفاده و استفاده از مدلهای مشارکتی یا شرایط سازمانی میتواند به کنترل هزینه کمک کند.
چگونه بفهمیم یک خدمت رفاهی ارزش ادامه دادن دارد؟
نرخ استفاده، هزینه به ازای کاربر فعال، رضایت کارکنان و اهمیت خدمت برای نیروی انسانی را بررسی کنید.
آیا شرکت کوچک هم میتواند خدمات رفاهی داشته باشد؟
بله. میتوان با تعداد محدودی خدمت و مدلهایی که هزینه مستقیم کمی برای سازمان دارند شروع کرد.
جمعبندی
بودجه رفاهی نباید صرفاً یک عدد سالانه باشد که باید خرج شود.
یک برنامه خوب باید مشخص کند:
چه کسی از خدمات استفاده میکند؟
چه خدمتی برای او ارزش ایجاد میکند؟
سازمان چقدر پرداخت میکند؟
و نتیجه این هزینه چیست؟
یکی از مهمترین تغییرات در نگاه به خدمات رفاهی این است که سازمان تصور نکند برای ارائه ۲۰ خدمت باید هزینه کامل هر ۲۰ خدمت را پرداخت کند.
ترکیب پرداخت مستقیم، مشارکت در هزینه، اعتبار رفاهی و شرایط سازمانی میتواند دامنه خدمات را افزایش دهد و در عین حال هزینه را قابل کنترل نگه دارد.
در نهایت، بهترین بودجه رفاهی لزوماً بزرگترین بودجه نیست.
بهترین بودجه، بودجهای است که بیشترین ارزش قابل استفاده را برای کارکنان ایجاد کند و سازمان بتواند نتیجه آن را اندازهگیری کند.
اگر قصد طراحی یا بازنگری برنامه رفاهی کارکنان خود را دارید، میتوانید مدل همکاری سازمانی استفینو را بررسی کنید.
نظرات و پرسشها
در حال بارگذاری نظرات...