
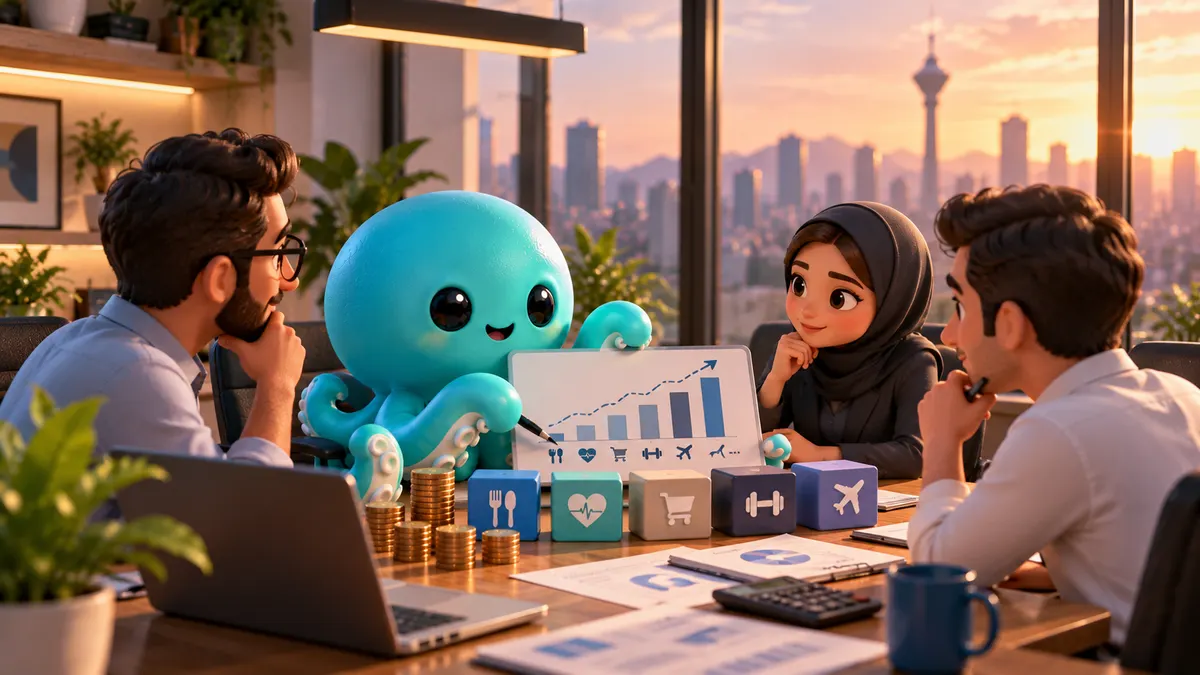
بودجه رفاهی کارکنان در تورم چگونه بازطراحی شود؟
در یک اقتصاد باثبات، سازمان میتواند ابتدای سال برای خدمات رفاهی بودجه تعیین کند و تا چند ماه بر همان مبنا جلو برود.
در شرایط تورمی، این مدل خیلی زود با مشکل مواجه میشود.
قیمت غذا افزایش پیدا میکند، هزینه درمان و دندانپزشکی تغییر میکند، سفر گرانتر میشود و قدرت خرید کارکنان کاهش پیدا میکند.
در چنین شرایطی مسئله فقط این نیست که «بودجه رفاهی را افزایش بدهیم یا نه».
سؤال مهمتر این است:
بودجه محدودی که داریم را چگونه دوباره بین نیازهای کارکنان تقسیم کنیم تا بیشترین اثر را داشته باشد؟
چرا بودجه رفاهی در تورم سریعتر از قبل بیاثر میشود؟
فرض کنید ابتدای سال برای هر کارمند مبلغ مشخصی بهعنوان بودجه رفاهی در نظر گرفته شده است.
اگر قیمت خدمات طی چند ماه افزایش قابل توجهی پیدا کند، عدد بودجه تغییر نکرده اما قدرت خرید آن کاهش یافته است.
بنابراین ممکن است روی کاغذ بودجه رفاهی سازمان تغییری نکرده باشد، ولی در عمل کارکنان خدمات کمتری با آن دریافت کنند.
این همان مسئلهای است که HR باید زودتر از پایان سال متوجه آن شود.
آیا تنها راه، افزایش بودجه رفاهی است؟
خیر.
افزایش بودجه یکی از گزینههاست، اما همیشه امکانپذیر نیست.
سازمان ممکن است خودش با افزایش هزینههای عملیاتی مواجه باشد.
در این شرایط، منابع انسانی باید ابتدا بررسی کند آیا بودجه فعلی به شکل مناسبی مصرف میشود یا خیر.
گاهی بازتخصیص بودجه میتواند قبل از افزایش بودجه، اثر بیشتری ایجاد کند.
۱. بودجه رفاهی را سالانه نبینید
در شرایط باثبات، بودجهبندی سالانه قابل پیشبینیتر است.
اما وقتی قیمتها سریع تغییر میکنند، بررسی بودجه فقط یک بار در سال میتواند باعث فاصله زیاد میان برنامه و واقعیت شود.
HR میتواند بازبینیهای کوتاهتری تعریف کند؛ مثلاً بهصورت دورهای بررسی کند:
- هزینه خدمات چقدر تغییر کرده است؟
- میزان استفاده کارکنان چقدر بوده؟
- کدام مزایا کمتر استفاده شدهاند؟
- کدام خدمات با افزایش تقاضا مواجه شدهاند؟
- قدرت خرید اعتبار تخصیصیافته چقدر تغییر کرده است؟
هدف این نیست که هر ماه کل برنامه رفاهی تغییر کند؛ هدف این است که تغییرات مهم دیر دیده نشوند.
۲. مصرف واقعی را قبل از تخصیص بودجه بیشتر بررسی کنید
یکی از اشتباهات رایج این است که بودجه سال قبل صرفاً با درصدی افزایش برای سال جدید تکرار شود.
اما ممکن است برخی خدمات استفاده بسیار کمی داشته باشند.
برای مثال، اگر سازمان بودجه قابل توجهی برای یک مزیت در نظر گرفته ولی درصد کمی از کارکنان از آن استفاده میکنند، باید علت بررسی شود.
ممکن است:
- خدمت جذاب نباشد.
- دسترسی دشوار باشد.
- کارکنان از آن اطلاع نداشته باشند.
- نیازهای آنها تغییر کرده باشد.
- خدمت دیگری در شرایط فعلی اهمیت بیشتری پیدا کرده باشد.
بنابراین قبل از درخواست بودجه بیشتر، داده مصرف فعلی را بررسی کنید.
۳. خدمات ضروری و اختیاری را از هم جدا کنید
همه خدمات رفاهی برای کارکنان ارزش یکسانی ندارند.
در شرایط کاهش قدرت خرید، هزینههایی که مستقیماً با زندگی روزمره ارتباط دارند ممکن است اهمیت بیشتری پیدا کنند.
برای مثال، بسته به ترکیب نیروی انسانی، خدماتی مانند:
- غذا
- سلامت
- دندانپزشکی
- خرید کالاهای ضروری
- حملونقل
- برخی خدمات مالی و اعتباری
ممکن است نسبت به گذشته اهمیت بیشتری پیدا کنند.
این به معنی حذف ورزش، سفر یا تفریح نیست.
مسئله این است که سازمان باید بداند کارکنان در شرایط فعلی چه چیزی را بیشتر ارزشمند میدانند.
۴. بودجه مزایای کممصرف را دوباره بررسی کنید
فرض کنید سازمان برای پنج دسته خدمت بودجه تعیین کرده است.
اگر یکی از دستهها فقط توسط ۵ درصد کارکنان استفاده شود اما دسته دیگری دائماً به سقف مصرف برسد، این یک سیگنال است.
ممکن است بخشی از بودجه بتواند به دسته پرتقاضاتر منتقل شود.
این تصمیم نباید صرفاً بر اساس حدس گرفته شود.
گزارش مصرف، نظرسنجی و رفتار واقعی کارکنان باید مبنای تصمیم باشند.
۵. بهجای یک مزیت ثابت، امکان انتخاب ایجاد کنید
تورم روی همه کارکنان یک اثر یکسان ندارد.
یک کارمند ممکن است بیشترین فشار را از هزینه درمان احساس کند.
کارمند دیگری ممکن است بیشتر درگیر هزینه غذا یا خرید روزمره باشد.
فرد دیگری شاید هزینه رفتوآمد یا آموزش برایش مهمتر باشد.
به همین دلیل، تخصیص بخشی از بودجه به شکل اعتبار رفاهی کارکنان میتواند امکان انتخاب بیشتری ایجاد کند.
البته سازمان همچنان میتواند دستههای مجاز، سقفها و قواعد مصرف را تعیین کند.
۶. ارزش واقعی اعتبار رفاهی را اندازه بگیرید
فرض کنید سازمان ماهانه مبلغ مشخصی اعتبار رفاهی پرداخت میکند.
نباید فقط بپرسیم:
«آیا مبلغ اعتبار تغییر کرده است؟»
سؤال بهتر این است:
این اعتبار امروز چه مقدار از یک نیاز واقعی کارمند را پوشش میدهد؟
برای مثال اگر اعتبار قبلاً بخش قابل توجهی از هزینه یک خدمت را پوشش میداد اما امروز فقط قسمت کوچکی از همان خدمت را پوشش میدهد، ارزش واقعی مزیت کاهش یافته است.
این شاخص میتواند برای تصمیمگیری درباره افزایش یا بازتخصیص اعتبار مفید باشد.
۷. از مدل پرداخت مشترک استفاده کنید
در بعضی خدمات، سازمان مجبور نیست بین دو گزینه «پرداخت کامل» و «عدم ارائه خدمت» یکی را انتخاب کند.
مدل پرداخت مشترک میتواند گزینه سوم باشد.
در این مدل:
سازمان بخشی از هزینه را پرداخت میکند و کارمند باقیمانده را میپردازد.
این روش میتواند اجازه دهد سازمان با یک بودجه محدود، خدمات بیشتری در دسترس کارکنان قرار دهد.
مدلهای مختلف را در مقاله مدلهای پرداخت خدمات رفاهی کارکنان توضیح دادهایم.
۸. قدرت خرید سازمانی را وارد معادله کنید
بودجه رفاهی فقط پولی نیست که سازمان مستقیماً خرج میکند.
اگر سازمان یا پلتفرم رفاهی بتواند شرایط خرید مناسبتری برای کارکنان ایجاد کند، همان بودجه میتواند ارزش بیشتری ایجاد کند.
برای مثال، قیمت سازمانی، تخفیف، بسته اختصاصی یا شرایط پرداخت میتوانند بخشی از برنامه رفاهی باشند.
در این مدل، هدف فقط افزایش عدد بودجه نیست؛ هدف افزایش ارزشی است که کارمند با آن دریافت میکند.
۹. بودجه را بر اساس گروههای کارکنان بررسی کنید
همه کارکنان الزاماً نیاز یکسانی ندارند.
برای مثال:
- کارکنان دارای فرزند
- کارکنان مجرد
- کارکنان دورکار
- کارکنان شیفتی
- کارکنان شعب مختلف
ممکن است الگوی مصرف متفاوتی داشته باشند.
اگر سیستم رفاهی امکان گروهبندی و تعریف قواعد متفاوت را فراهم کند، سازمان میتواند برنامه دقیقتری طراحی کند.
۱۰. یک صندوق اضطراری رفاهی در بودجه در نظر بگیرید
در شرایط بیثبات اقتصادی، تمام بودجه را از ابتدای دوره به شکل غیرقابل تغییر تخصیص ندهید.
سازمان میتواند بخشی از بودجه رفاهی را برای تغییرات پیشبینینشده نگه دارد.
برای مثال اگر هزینه یک خدمت ضروری ناگهان افزایش پیدا کرد، امکان تقویت آن دسته وجود داشته باشد.
این ذخیره میتواند انعطاف برنامه رفاهی را افزایش دهد.
مثال: بازطراحی بودجه یک سازمان ۵۰۰ نفره
فرض کنیم سازمانی ۵۰۰ کارمند دارد.
در ابتدای سال بودجه بین این دستهها تقسیم شده است:
- غذا
- ورزش
- سفر
- سلامت
- خرید
پس از چند ماه، گزارشها نشان میدهند:
استفاده از خدمات سلامت افزایش یافته است.
اعتبار خرید سریعتر مصرف میشود.
استفاده از بعضی خدمات تفریحی کمتر از پیشبینی بوده است.
در چنین شرایطی سازمان الزاماً نباید کل برنامه را حذف یا بودجه را به شکل یکسان افزایش دهد.
میتواند ابتدا:
- بودجه کممصرف را شناسایی کند.
- بخشی از آن را به سلامت و خرید منتقل کند.
- سقف برخی خدمات را اصلاح کند.
- برای خدمات گرانتر از پرداخت مشترک استفاده کند.
- سه ماه بعد دوباره مصرف را ارزیابی کند.
این یعنی بودجه رفاهی به یک سیستم پویا تبدیل میشود.
چه شاخصهایی را باید بررسی کنیم؟
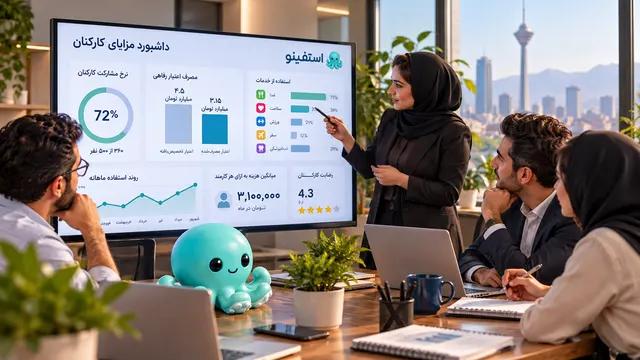
HR میتواند حداقل این شاخصها را دنبال کند:
نرخ استفاده
چند درصد کارکنان از هر خدمت استفاده کردهاند؟
هزینه به ازای کارمند فعال
برای هر کاربری که واقعاً از خدمت استفاده کرده چقدر هزینه شده است؟
درصد مصرف اعتبار
چه میزان از اعتبار تخصیصیافته مصرف شده است؟
خدمات پرتقاضا
کدام دستهها بیشترین استفاده را دارند؟
مزایای کممصرف
کدام بودجهها عملاً بلااستفاده ماندهاند؟
تغییر قیمت
قیمت خدمات نسبت به دوره قبل چقدر تغییر کرده است؟
چه کارهایی را نباید انجام دهیم؟
حذف ناگهانی تمام مزایا
در دورهای که قدرت خرید کاهش یافته، حذف یکباره برنامه رفاهی میتواند اثر مزایا را دقیقاً زمانی کاهش دهد که کارکنان بیشتر به آن توجه میکنند.
افزایش یکسان همه بودجهها
ممکن است بعضی خدمات نیاز به افزایش داشته باشند و برخی نه.
تصمیمگیری بدون داده
احساس مدیر یا چند بازخورد پراکنده جای گزارش مصرف را نمیگیرد.
تمرکز فقط روی مبلغ
ارزش واقعی خدمت، میزان استفاده و شرایط خرید نیز مهم هستند.
ثابت نگه داشتن برنامه برای یک سال کامل
در شرایط تورمی، برنامهای که ابتدای سال منطقی بوده ممکن است چند ماه بعد نیاز به اصلاح داشته باشد.
نقش پلتفرم رفاهی در شرایط تورمی چیست؟
وقتی خدمات، اعتبارها و گزارشها در چند سیستم مختلف مدیریت شوند، بازطراحی بودجه دشوارتر میشود.
یک پلتفرم متمرکز میتواند به سازمان کمک کند تصویر واضحتری از:
- تخصیص اعتبار
- میزان مصرف
- دسته خدمات
- کاربران
- هزینهها
- رفتار استفاده
داشته باشد.
استفینو با هدف یکپارچهسازی مدیریت خدمات رفاهی سازمانی طراحی شده است.
برای بررسی امکانات مربوط به مدیریت خدمات و اعتبار کارکنان میتوانید پنل سازمانی استفینو را ببینید.
چکلیست بازطراحی بودجه رفاهی در تورم
قبل از تصمیمگیری این موارد را بررسی کنید:
- بودجه فعلی هر دسته چقدر است؟
- قیمت خدمات چقدر تغییر کرده؟
- کدام خدمات بیشترین مصرف را دارند؟
- کدام خدمات کممصرفاند؟
- چه مقدار اعتبار استفاده نشده باقی میماند؟
- کارکنان امروز چه نیازهایی را مهمتر میدانند؟
- کدام خدمات را میتوان با مدل پرداخت مشترک ارائه کرد؟
- آیا امکان انتقال بودجه بین دستهها وجود دارد؟
- دوره بعدی بازبینی چه زمانی است؟
جمعبندی
در شرایط تورمی، ثابت نگه داشتن بودجه رفاهی الزاماً به معنی ثابت نگه داشتن ارزش مزایا نیست.
اگر قیمتها افزایش پیدا کنند، قدرت خرید همان بودجه کاهش پیدا میکند.
راهحل نیز همیشه افزایش ساده بودجه نیست.
سازمان میتواند با تحلیل مصرف، حذف هزینههای کماثر، اولویتبندی نیازهای ضروری، استفاده از اعتبار منعطف و بازبینی دورهای، ارزش بیشتری از منابع موجود ایجاد کند.
در اقتصاد بیثبات، بودجه رفاهی نباید یک عدد ثابت باشد؛ باید یک برنامه قابل بازطراحی باشد.
نظرات و پرسشها
در حال بارگذاری نظرات...