
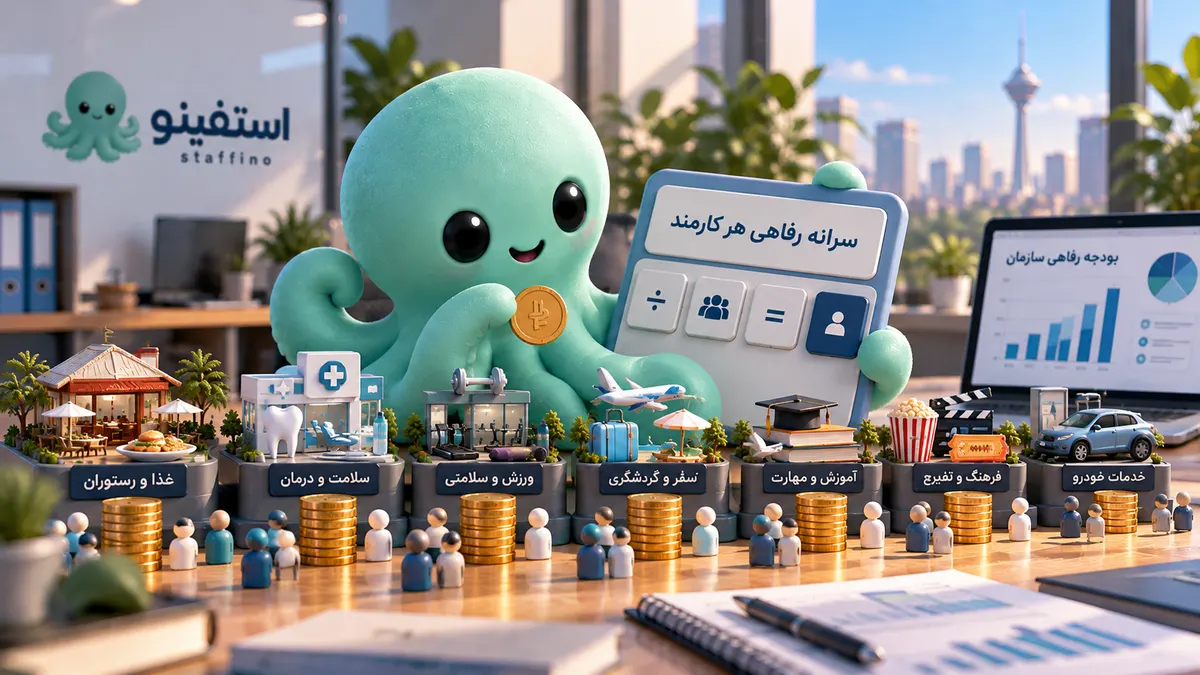
سرانه رفاهی کارکنان چیست؟
سرانه رفاهی کارکنان یعنی مقدار بودجه یا اعتباری که یک سازمان برای خدمات و مزایای رفاهی هر کارمند در یک دوره مشخص در نظر میگیرد.
سادهترین روش محاسبه آن این است:
سرانه رفاهی = کل بودجه رفاهی ÷ تعداد کارکنان مشمول
برای مثال، اگر یک سازمان سالانه ۱۲ میلیارد تومان بودجه رفاهی برای ۵۰۰ کارمند داشته باشد:
۱۲ میلیارد ÷ ۵۰۰ = ۲۴ میلیون تومان
بنابراین سرانه رفاهی سالانه هر کارمند ۲۴ میلیون تومان و معادل ماهانه آن حدود ۲ میلیون تومان است.
اما این فقط نقطه شروع محاسبه است.
سؤال مهمتر این است:
سرانه رفاهی کارکنان چقدر باید باشد؟
برای این سؤال یک عدد ثابت و مناسب برای همه سازمانها وجود ندارد.
تعداد کارکنان، بودجه سازمان، نوع خدمات، محل فعالیت کارکنان، مدل تأمین مالی و میزان استفاده واقعی از مزایا همگی روی عدد مناسب تأثیر دارند.
ماشین حساب ساده سرانه رفاهی
برای محاسبه سرانه سازمان خودتان فقط سه عدد لازم دارید:
۱. بودجه کل رفاهی
۲. تعداد کارکنان مشمول
۳. دوره بودجه؛ ماهانه یا سالانه
حالا محاسبه کنید:
بودجه کل ÷ تعداد کارکنان = سرانه هر کارمند
اگر بودجه سالانه است و میخواهید سرانه ماهانه را بدانید:
سرانه سالانه ÷ ۱۲ = سرانه ماهانه
مثال برای ۱۰۰ کارمند
فرض کنید بودجه سالانه رفاهی سازمان ۱.۲ میلیارد تومان باشد.
۱.۲ میلیارد ÷ ۱۰۰ = ۱۲ میلیون تومان در سال برای هر نفر.
سرانه ماهانه:
۱۲ میلیون ÷ ۱۲ = ۱ میلیون تومان.
مثال برای ۵۰۰ کارمند
اگر سازمان برای ۵۰۰ کارمند سالانه ۱۲ میلیارد تومان بودجه داشته باشد:
۱۲ میلیارد ÷ ۵۰۰ = ۲۴ میلیون تومان در سال.
سرانه ماهانه هر نفر حدود ۲ میلیون تومان خواهد بود.
مثال برای ۱۰۰۰ کارمند
فرض کنیم یک سازمان ۳۰ میلیارد تومان بودجه سالانه رفاهی داشته باشد.
۳۰ میلیارد ÷ ۱۰۰۰ = ۳۰ میلیون تومان برای هر نفر در سال.
سرانه ماهانه:
۳۰ میلیون ÷ ۱۲ = ۲.۵ میلیون تومان.
این مثالها «استاندارد پیشنهادی» نیستند؛ فقط نحوه محاسبه را نشان میدهند.
سرانه رفاهی کارکنان چقدر باید باشد؟
اینجا اشتباه رایجی وجود دارد.
گاهی سازمان ابتدا میپرسد:
«بقیه شرکتها برای هر کارمند چقدر هزینه میکنند؟»
Benchmark میتواند مفید باشد، اما عدد مناسب سازمان شما الزاماً عدد سازمان دیگری نیست.
برای تعیین سرانه مناسب، بهتر است پنج عامل را بررسی کنید.
۱. سازمان واقعاً چقدر بودجه دارد؟
قبل از طراحی فهرست بلند خدمات، سقف واقعی بودجه را مشخص کنید.
مثلاً اگر سازمان میتواند سالانه ۶ میلیارد تومان برای ۵۰۰ نفر اختصاص دهد، نقطه شروع شما مشخص است:
۶ میلیارد ÷ ۵۰۰ = ۱۲ میلیون تومان سرانه سالانه.
حالا باید تصمیم بگیرید این ۱۲ میلیون تومان چگونه بیشترین ارزش را برای کارکنان ایجاد کند.
۲. کارکنان واقعاً از چه خدماتی استفاده میکنند؟
دو سازمان با تعداد کارکنان مشابه ممکن است به بودجه رفاهی متفاوتی نیاز داشته باشند.
ترکیب نیروی انسانی مهم است.
سن کارکنان، شهر محل فعالیت، وضعیت خانوادگی، شیوه حضوری یا دورکاری و نیازهای واقعی آنها میتواند روی انتخاب خدمات تأثیر بگذارد.
به همین دلیل قبل از افزایش سرانه، باید بدانید کارکنان از چه خدماتی واقعاً استفاده خواهند کرد.
۳. سازمان قرار است تمام هزینه را پرداخت کند؟
بودجه رفاهی همیشه به این معنی نیست که سازمان باید ۱۰۰ درصد قیمت هر خدمت را بپردازد.
مدلهای مختلفی قابل طراحی است.
مثلاً:
سازمان کل هزینه یک خدمت را پرداخت کند.
بخشی از هزینه را یارانه بدهد.
اعتبار مشخصی در اختیار کارمند قرار دهد.
یا در برخی خدمات امکان پرداخت سهم کارمند وجود داشته باشد.
بنابراین باید بین دو مفهوم تفاوت قائل شویم:
ارزش خدماتی که کارمند به آنها دسترسی دارد
و
مبلغی که سازمان واقعاً پرداخت میکند.
این دو عدد الزاماً برابر نیستند.
۴. آیا همه کارکنان باید دقیقاً یک سرانه داشته باشند؟
محاسبه سرانه متوسط برای بودجهریزی بسیار مفید است، اما این الزاماً به معنی ارائه دقیقاً یک بسته یکسان به همه نیست.
فرض کنید سازمان در تهران، مشهد و شیراز نیرو دارد.
ممکن است هزینه و دسترسی به برخی خدمات در این شهرها متفاوت باشد.
یا نیاز یک کارمند مجرد ۲۵ ساله با یک کارمند دارای خانواده یکسان نباشد.
بنابراین میتوان سرانه را برای کنترل بودجه استفاده کرد، اما در طراحی خدمات مقداری انعطاف ایجاد کرد.
۵. چقدر از بودجه واقعاً استفاده میشود؟
این یکی از مهمترین اعداد است.
فرض کنید سرانه سالانه روی کاغذ ۲۴ میلیون تومان است.
اما کارکنان بهطور متوسط فقط از ۸ میلیون تومان خدمات استفاده میکنند.
در این شرایط قبل از افزایش بودجه باید پرسید:
چرا دو سوم ظرفیت برنامه استفاده نمیشود؟
مشکل از خدمات است؟
دسترسی محدود است؟
کارکنان اطلاع ندارند؟
فرایند استفاده سخت است؟
یا مزایا با نیاز آنها هماهنگ نیست؟
سرانه بیشتر همیشه به معنی رفاه بیشتر نیست.
تست ۳ دقیقهای بودجه رفاهی سازمان
این پنج عدد را برای سازمان خودتان بنویسید:
تعداد کارکنان مشمول: ______
بودجه سالانه رفاهی: ______
سرانه سالانه: ______
سرانه ماهانه: ______
میزان استفاده واقعی از بودجه: ______
حالا یک سؤال مهم بپرسید:
آیا مسئله ما کمبود بودجه است یا استفاده ناکارآمد از بودجه موجود؟
جواب این سؤال میتواند تصمیم بعدی HR را کاملاً تغییر دهد.
سرانه اسمی و سرانه واقعی را جدا کنید
یک شاخص ساده دیگر هم میتواند مفید باشد.
سرانه اسمی مقدار بودجهای است که برای هر کارمند در نظر گرفتهاید.
اما میتوانیم برای تحلیل داخلی، سرانه استفاده واقعی را هم محاسبه کنیم:
کل مبلغ استفادهشده از خدمات رفاهی ÷ تعداد کارکنان مشمول
مثلاً اگر برای ۵۰۰ کارمند ۱۲ میلیارد تومان بودجه تعیین شده باشد، سرانه اسمی سالانه ۲۴ میلیون تومان است.
اما اگر در پایان سال فقط ۷.۵ میلیارد تومان از خدمات استفاده شده باشد:
۷.۵ میلیارد ÷ ۵۰۰ = ۱۵ میلیون تومان.
یعنی سرانه استفاده واقعی ۱۵ میلیون تومان بوده است.
این اختلاف ارزش بررسی دارد.
یک شاخص دیگر: نرخ استفاده از بودجه
برای اینکه تصویر واضحتری داشته باشید میتوانید محاسبه کنید:
نرخ استفاده از بودجه = مبلغ استفادهشده ÷ بودجه تخصیصیافته × ۱۰۰
در مثال قبل:
۷.۵ میلیارد ÷ ۱۲ میلیارد × ۱۰۰ = ۶۲.۵٪
یعنی حدود ۶۲.۵ درصد بودجه تخصیصیافته عملاً استفاده شده است.
اما خود این عدد بهتنهایی خوب یا بد نیست.
باید علت آن را بررسی کرد.
افزایش سرانه چه زمانی منطقی است؟
افزایش سرانه میتواند منطقی باشد اگر:
کارکنان بهطور واقعی از خدمات استفاده میکنند.
تقاضا برای خدمات بیشتر از ظرفیت بودجه فعلی است.
هزینه خدمات افزایش پیدا کرده است.
مزایای فعلی برای حفظ قدرت خرید کارکنان کافی نیست.
یا سازمان آگاهانه قصد دارد ارزش بسته جبران خدمات خود را افزایش دهد.
چه زمانی نباید فوراً سرانه را افزایش دهیم؟
اگر نرخ استفاده پایین است، ابتدا مشکل را پیدا کنید.
اگر کارکنان از خدمات ناراضیاند، علت نارضایتی را بررسی کنید.
اگر فقط تعداد کمی از کارکنان از مزایا استفاده میکنند، مسئله دسترسی و انتخاب را بسنجید.
و اگر فرایند استفاده پیچیده است، ممکن است اصلاح تجربه کارمند بیشتر از افزایش بودجه اثر داشته باشد.
سرانه رفاهی را ماهانه ببینیم یا سالانه؟
برای بودجهریزی مدیریتی، دید سالانه معمولاً تصویر کاملتری ایجاد میکند.
اما برای مدیریت اعتبار کارکنان، دید ماهانه نیز کاربردی است.
مثلاً:
سرانه سالانه: ۲۴ میلیون تومان
معادل متوسط:
سرانه ماهانه: ۲ میلیون تومان
با این حال لازم نیست تمام خدمات ماهانه مصرف شوند.
بعضی هزینهها مثل سفر، دندانپزشکی یا خدمات درمانی ممکن است در چند ماه خاص اتفاق بیفتند.
بنابراین بهتر است طراحی بودجه فقط بر اساس تقسیم ساده عدد سالانه بر ۱۲ انجام نشود و الگوی مصرف خدمات هم در نظر گرفته شود.
استفینو چه کمکی میکند؟
وقتی خدمات رفاهی بین چند تأمینکننده و فرایند مختلف پراکنده باشند، فقط تعیین بودجه کافی نیست.
سازمان باید بتواند اعتبار، خدمات و میزان استفاده کارکنان را هم مدیریت و بررسی کند.
استفینو بستری برای مدیریت متمرکزتر خدمات رفاهی کارکنان فراهم میکند تا سازمان بتواند خدمات و اعتبار رفاهی را مدیریت کند و دید بهتری نسبت به نحوه استفاده کارکنان داشته باشد.
چکلیست نهایی تعیین سرانه رفاهی
قبل از تعیین عدد نهایی این موارد را بررسی کنید:
☐ تعداد دقیق کارکنان مشمول مشخص است.
☐ سقف واقعی بودجه سازمان مشخص است.
☐ سرانه ماهانه و سالانه را محاسبه کردهایم.
☐ نیازهای اصلی کارکنان را میشناسیم.
☐ سهم سازمان و کارمند در خدمات مشخص است.
☐ میزان استفاده واقعی از مزایا را اندازهگیری میکنیم.
☐ قبل از افزایش بودجه، علت استفاده پایین را بررسی میکنیم.
جمعبندی
سادهترین فرمول محاسبه سرانه رفاهی کارکنان این است:
کل بودجه رفاهی ÷ تعداد کارکنان مشمول
اما تعیین سرانه مناسب فقط یک مسئله ریاضی نیست.
سازمان باید بودجه، نیاز کارکنان، نوع خدمات، مدل پرداخت و میزان استفاده واقعی را هم در نظر بگیرد.
به همین دلیل بهجای جستوجوی یک «عدد استاندارد برای همه»، بهتر است سرانه مناسب سازمان خودتان را محاسبه و سپس اثربخشی آن را اندازهگیری کنید.
نظرات و پرسشها
در حال بارگذاری نظرات...