
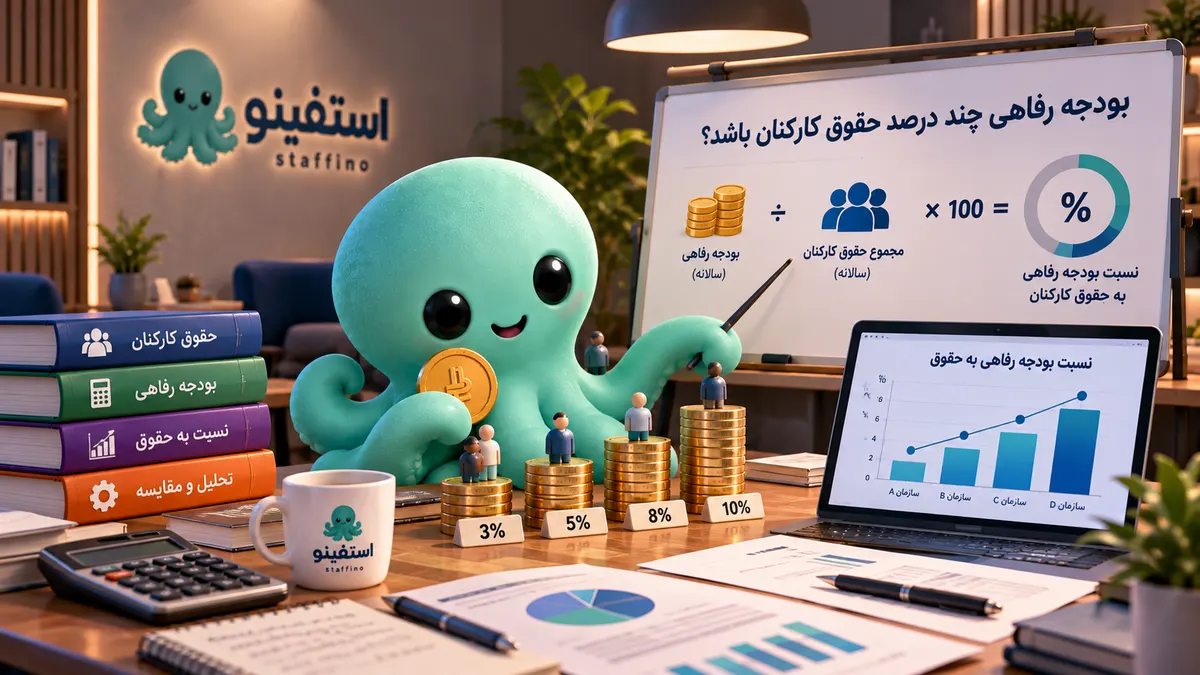
بودجه رفاهی باید چند درصد حقوق کارکنان باشد؟
پاسخ کوتاه:
یک درصد ثابت و مناسب برای همه سازمانها وجود ندارد.
اینکه یک شرکت ۵ درصد، ۸ درصد یا هر نسبت دیگری از هزینه حقوق خود را برای رفاه کارکنان در نظر بگیرد، بدون دانستن شرایط آن سازمان بهتنهایی اطلاعات زیادی به ما نمیدهد.
تعداد کارکنان، سطح حقوق، نوع خدمات رفاهی، سهم پرداختی سازمان، میزان استفاده کارکنان و اهداف برنامه رفاهی روی این تصمیم اثر دارند.
اما یک شاخص ساده وجود دارد که میتواند برای بودجهریزی و مقایسه داخلی بسیار مفید باشد:
نسبت بودجه رفاهی به حقوق کارکنان
فرمول آن:
نسبت بودجه رفاهی = بودجه سالانه رفاهی ÷ مجموع حقوق سالانه کارکنان × ۱۰۰
این عدد به شما نشان میدهد بودجه رفاهی سازمان چه نسبتی از Payroll یا مجموع حقوق کارکنان را تشکیل میدهد.
ماشین حساب نسبت بودجه رفاهی به حقوق
برای محاسبه این شاخص سه مرحله کافی است.
مرحله اول: مجموع حقوق سالانه را حساب کنید
فرض کنیم سازمان ۵۰۰ کارمند دارد.
متوسط حقوق ماهانه هر کارمند:
۳۰ میلیون تومان
مجموع حقوق ماهانه:
۵۰۰ × ۳۰ میلیون = ۱۵ میلیارد تومان
مجموع حقوق سالانه:
۱۵ میلیارد × ۱۲ = ۱۸۰ میلیارد تومان
مرحله دوم: بودجه رفاهی سالانه را مشخص کنید
فرض کنیم سازمان در طول سال:
۱۲ میلیارد تومان
برای خدمات و مزایای رفاهی کارکنان بودجه در نظر گرفته است.
مرحله سوم: نسبت را محاسبه کنید
۱۲ میلیارد ÷ ۱۸۰ میلیارد × ۱۰۰
نتیجه:
حدود ۶.۷ درصد
یعنی در این مثال، بودجه رفاهی معادل حدود ۶.۷ درصد مجموع حقوق سالانه کارکنان است.
این عدد یک مثال محاسباتی است و به معنی توصیه ۶.۷ درصد برای سایر سازمانها نیست.
خودتان در ۶۰ ثانیه محاسبه کنید
این سه عدد را بنویسید:
تعداد کارکنان: ______
متوسط حقوق ماهانه: ______
بودجه رفاهی سالانه: ______
ابتدا:
تعداد کارکنان × متوسط حقوق ماهانه × ۱۲
حالا بودجه رفاهی را بر عدد حاصل تقسیم کنید و در ۱۰۰ ضرب کنید.
نتیجه، نسبت تقریبی بودجه رفاهی به حقوق در سازمان شماست.
آیا ۵ درصد خوب است؟ ۱۰ درصد چطور؟
بدون اطلاعات بیشتر نمیتوان گفت.
مثلاً دو شرکت ممکن است هر دو معادل ۵ درصد Payroll خود را به رفاه اختصاص دهند، اما تجربه کارکنان آنها کاملاً متفاوت باشد.
شرکت اول ممکن است بودجه را روی خدماتی هزینه کند که کارکنان واقعاً استفاده میکنند.
شرکت دوم ممکن است همان میزان بودجه داشته باشد، اما بخش بزرگی از خدمات بلااستفاده بماند.
بنابراین سؤال بهتر این نیست که:
«چند درصد خوب است؟»
بلکه باید پرسید:
«با این درصد، چه ارزشی برای کارکنان ایجاد میکنیم؟»
سه عدد را کنار هم ببینید
برای تحلیل بهتر بودجه رفاهی، فقط یک درصد را بررسی نکنید.
سه شاخص را کنار هم قرار دهید.
۱. نسبت بودجه رفاهی به حقوق
نشان میدهد سازمان چه سهمی از Payroll را برای رفاه در نظر گرفته است.
۲. سرانه رفاهی هر کارمند
فرمول:
کل بودجه رفاهی ÷ تعداد کارکنان مشمول
این عدد نشان میدهد بهطور متوسط چه بودجهای برای هر نفر وجود دارد.
۳. نرخ استفاده از بودجه
فرمول:
مبلغ استفادهشده ÷ بودجه تخصیصیافته × ۱۰۰
این شاخص نشان میدهد چه میزان از بودجه تعیینشده واقعاً به استفاده کارکنان رسیده است.
کنار هم قرار دادن این سه عدد بسیار مفیدتر از نگاه کردن به یک درصد منفرد است.
مثال: دو سازمان با درصد مشابه
فرض کنید شرکت A و شرکت B هر دو حدود ۶ درصد هزینه حقوق خود را برای رفاه کارکنان کنار گذاشتهاند.
در شرکت A بیشتر کارکنان از خدمات استفاده میکنند و رضایت مناسبی وجود دارد.
در شرکت B بخش بزرگی از اعتبار استفاده نمیشود.
آیا هر دو برنامه رفاهی به یک اندازه موفقاند؟
نه لزوماً.
در شرکت B ممکن است مشکل از موارد دیگری باشد:
انتخاب نامناسب خدمات
پوشش جغرافیایی ضعیف
فرایند سخت استفاده
اطلاعرسانی ناکافی
کیفیت پایین تأمینکنندگان
یا عدم تناسب خدمات با نیاز کارکنان.
پس افزایش درصد بودجه قبل از شناخت مشکل میتواند فقط هزینه سازمان را بیشتر کند.
درصد بودجه را بر اساس حقوق تعیین کنیم یا سرانه؟
هر دو شاخص کاربرد متفاوتی دارند.
نسبت به حقوق برای نگاه مدیریتی و مالی مناسب است.
به مدیر منابع انسانی و مالی کمک میکند بفهمند هزینه رفاهی نسبت به Payroll سازمان چه اندازه است.
سرانه رفاهی برای طراحی برنامه در سطح کارمند کاربرد بیشتری دارد.
به شما میگوید بهطور متوسط برای هر کارمند چه ظرفیتی دارید.
بنابراین بهتر است این دو را جایگزین یکدیگر نکنید.
هر دو را محاسبه کنید.
آیا مزایای غیرنقدی را هم حساب کنیم؟
اگر هدف شما فهمیدن هزینه واقعی برنامه رفاهی است، بهتر است هزینههایی را که سازمان واقعاً برای ارائه مزایا متحمل میشود در محاسبه لحاظ کنید.
اما یک نکته مهم وجود دارد:
ارزش اسمی یک مزیت برای کارمند الزاماً برابر با هزینه سازمان نیست.
مثلاً ممکن است سازمان از طریق قرارداد با تأمینکننده، خدمتی را با شرایطی بهتر از خرید عادی در اختیار کارکنان قرار دهد.
بنابراین در گزارش داخلی بهتر است مشخص باشد درباره کدام عدد صحبت میکنید:
هزینه واقعی سازمان
یا
ارزش خدمات در دسترس کارکنان
این دو مفهوم را با هم مخلوط نکنید.
سهم پرداختی کارمند چه میشود؟
همه خدمات رفاهی الزاماً نباید صددرصد توسط سازمان پرداخت شوند.
فرض کنید یک خدمت ۵ میلیون تومان قیمت دارد.
ممکن است:
سازمان تمام مبلغ را پرداخت کند.
سازمان ۲ میلیون تومان یارانه بدهد و کارمند بقیه را پرداخت کند.
یا کارمند از اعتبار رفاهی خود برای بخشی از خرید استفاده کند.
برای محاسبه نسبت بودجه رفاهی به Payroll، آنچه اهمیت دارد هزینه واقعی سازمان است.
اما برای سنجش ارزش برنامه رفاهی، میتوانید ارزش کل خدماتی را که در دسترس کارکنان قرار گرفته نیز جداگانه گزارش کنید.
چه زمانی افزایش نسبت بودجه منطقی است؟
افزایش بودجه میتواند منطقی باشد اگر:
کارکنان به شکل گسترده از خدمات فعلی استفاده میکنند.
تقاضای واقعی بیشتر از ظرفیت بودجه است.
هزینه خدمات افزایش پیدا کرده است.
سازمان قصد دارد بسته جبران خدمات خود را تقویت کند.
رقابت برای جذب یا نگهداشت نیروی انسانی افزایش پیدا کرده است.
یا دادههای داخلی نشان میدهد افزایش مشخصی در بودجه میتواند یک نیاز واقعی را پوشش دهد.
چه زمانی افزایش بودجه احتمالاً راهحل اول نیست؟
اگر کارکنان از مزایا استفاده نمیکنند، ابتدا علت را پیدا کنید.
اگر خدمات در شهر یا منطقه کارکنان در دسترس نیست، بودجه بیشتر مشکل دسترسی را حل نمیکند.
اگر فرایند استفاده پیچیده است، ابتدا فرایند را اصلاح کنید.
اگر خدمات با نیاز کارکنان هماهنگ نیست، ترکیب خدمات را بازطراحی کنید.
و اگر ارزش واقعی پیشنهادهای تأمینکنندگان پایین است، ابتدا تأمینکنندگان را بررسی کنید.
تست سلامت بودجه رفاهی
به این پنج سؤال جواب دهید:
۱. نسبت بودجه رفاهی ما به مجموع حقوق چقدر است؟
۲. سرانه ماهانه و سالانه هر کارمند چقدر است؟
۳. چند درصد بودجه واقعاً استفاده میشود؟
۴. کدام خدمات بیشترین استفاده را دارند؟
۵. آیا افزایش بودجه یک مشکل مشخص را حل میکند؟
اگر پاسخ سه سؤال اول را نمیدانید، احتمالاً هنوز برای تصمیم درباره افزایش یا کاهش بودجه اطلاعات کافی ندارید.
یک شاخص مهمتر از «درصد بودجه»
فرض کنید امسال ۱۰ میلیارد تومان برای رفاه هزینه کردهاید.
صرف دانستن این عدد کافی نیست.
سؤال مهمتر:
در مقابل این هزینه چه اتفاقی افتاده است؟
چند نفر از خدمات استفاده کردهاند؟
کدام خدمات بیشترین استفاده را داشتهاند؟
کدام خدمات تقریباً بدون استفاده ماندهاند؟
کارکنان از تجربه دریافت خدمت راضی بودهاند؟
در دوره بعد چه چیزی باید تغییر کند؟
بودجه رفاهی وقتی قابل مدیریتتر میشود که از یک «عدد هزینه» به یک عدد قابل اندازهگیری همراه با نتیجه تبدیل شود.
استفینو چه کمکی میکند؟
برای مدیریت بودجه رفاهی، تعیین یک عدد کافی نیست.
سازمان باید بتواند خدمات، اعتبار کارکنان و میزان استفاده از آنها را نیز مدیریت کند.
استفینو به سازمانها کمک میکند خدمات رفاهی کارکنان را در بستری متمرکزتر مدیریت کنند و دید بهتری نسبت به استفاده از خدمات و اعتبار رفاهی داشته باشند.
این دادهها میتوانند در کنار اطلاعات مالی سازمان، تصمیمگیری برای دورههای بعدی بودجه را دقیقتر کنند.
جمعبندی
برای محاسبه نسبت بودجه رفاهی به حقوق از این فرمول استفاده کنید:
بودجه سالانه رفاهی ÷ مجموع حقوق سالانه کارکنان × ۱۰۰
اما نتیجه این محاسبه بهتنهایی نمیگوید بودجه شما کم یا زیاد است.
یک درصد ثابت که برای همه سازمانها مناسب باشد وجود ندارد.
برای تصمیم بهتر، حداقل این سه شاخص را کنار هم ببینید:
نسبت بودجه رفاهی به حقوق
سرانه رفاهی هر کارمند
نرخ استفاده واقعی از بودجه
هدف نهایی پیدا کردن بزرگترین درصد نیست.
هدف این است که بودجهای که سازمان هزینه میکند، بیشترین ارزش قابل استفاده را برای کارکنان ایجاد کند.
نظرات و پرسشها
در حال بارگذاری نظرات...