
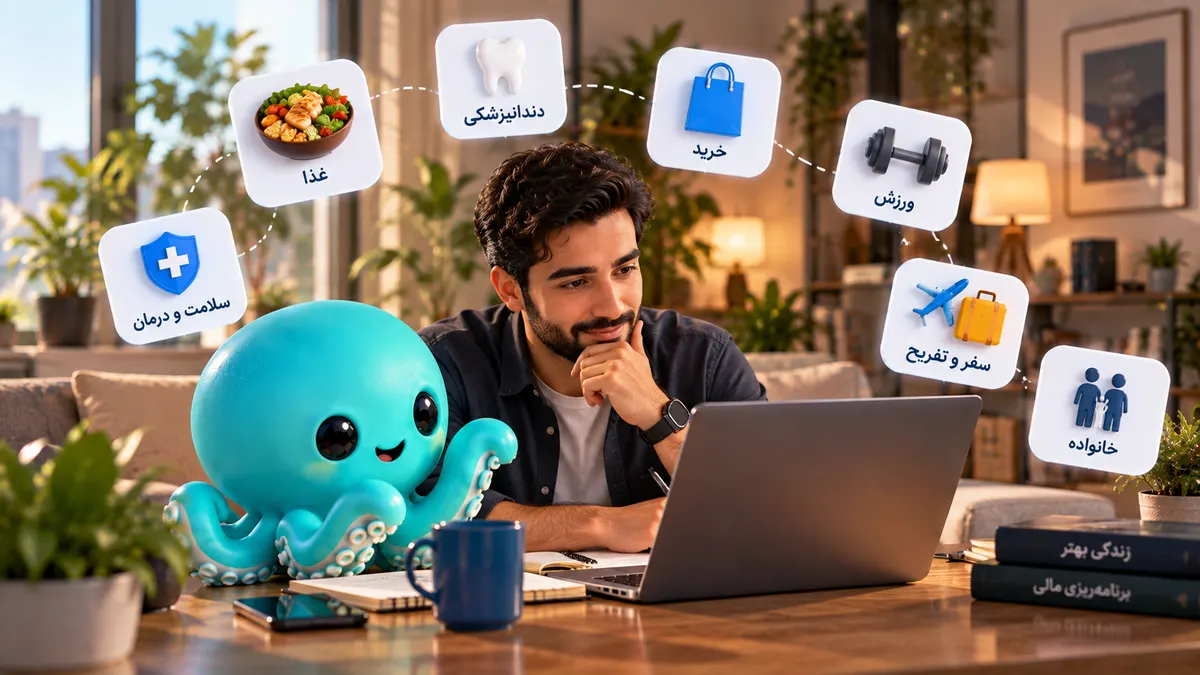
اعتبار رفاهی را کجا خرج کنیم؟
فرض کنید شرکت برای شما مبلغ مشخصی اعتبار رفاهی در نظر گرفته است و چند انتخاب دارید:
غذا، دندانپزشکی، خرید، ورزش، سفر، تفریح یا خدمات دیگر.
کدام انتخاب بهتر است؟
پاسخ ساده این است:
خدمتی که بیشترین ارزش واقعی را برای زندگی شما ایجاد میکند.
ممکن است برای یک نفر دندانپزشکی بهترین استفاده از اعتبار باشد و برای فرد دیگری خرید روزمره یا ورزش.
بنابراین بهجای پرسیدن «بهترین مزیت چیست؟» بهتر است بپرسیم:
کدام مزیت بیشترین هزینه واقعی من را کاهش میدهد یا بیشترین استفاده را برای من دارد؟
مرحله اول: نیازهای واقعی خود را بنویسید
قبل از مصرف اعتبار، هزینههای چند ماه اخیر خود را مرور کنید.
کدام موارد مرتباً برای شما هزینه ایجاد میکنند؟
برای مثال:
- غذا
- درمان
- دندانپزشکی
- خرید روزمره
- ورزش
- حملونقل یا خودرو
- تفریح
- سفر
- خدمات خانواده
اگر هر ماه برای یک مورد مشخص هزینه دارید، استفاده از اعتبار رفاهی در همان بخش ممکن است ارزش بیشتری نسبت به خدمتی داشته باشد که فقط «جذاب» به نظر میرسد.
مرحله دوم: ضروری و اختیاری را جدا کنید
یک روش ساده این است که خدمات را در سه گروه قرار دهید.
ضروری
هزینههایی که احتمالاً در هر صورت باید پرداخت کنید؛ مانند بعضی هزینههای غذا، سلامت یا درمان.
مهم اما قابل تعویق
مثل دندانپزشکی غیراضطراری، ورزش یا برخی خریدها.
اختیاری
مانند بعضی تفریحات یا سفرهایی که برنامه قطعی برای آنها ندارید.
اگر اعتبار محدود است، معمولاً منطقی است ابتدا بررسی کنید آیا میتواند بخشی از هزینههای ضروری شما را کاهش دهد.
البته این قانون مطلق نیست؛ نیاز و اولویت هر فرد متفاوت است.
مرحله سوم: فقط مبلغ تخفیف را نبینید
فرض کنید دو پیشنهاد دارید.
خدمت اول ۳۰٪ تخفیف دارد، اما شما اساساً به آن نیاز ندارید.
خدمت دوم فقط ۱۰٪ تخفیف دارد، اما هر ماه از آن استفاده میکنید.
تخفیف بزرگتر لزوماً به معنای صرفهجویی بیشتر نیست.
مهم این است که در نهایت چقدر از هزینهای که واقعاً قرار بود پرداخت کنید کم شده است.
مرحله چهارم: قیمت نهایی را مقایسه کنید
قبل از خرید، قیمت واقعی محصول یا خدمت را بررسی کنید.
گاهی یک پیشنهاد با عنوان «ویژه کارکنان» ممکن است تخفیف بالایی نشان دهد، اما معیار مناسب برای تصمیمگیری قیمت نهایی است.
مثلاً اگر قیمت نهایی خدمت A برابر ۲ میلیون تومان باشد و همان خدمت با کیفیت مشابه در بازار ۱.۸ میلیون تومان باشد، صرف داشتن تخفیف اسمی به معنی معامله بهتر نیست.
همیشه قیمت نهایی، کیفیت و شرایط استفاده را کنار هم ببینید.
غذا؛ برای مصرف روزمره
اگر بخش قابل توجهی از هزینه ماهانه شما مربوط به غذاست، استفاده از اعتبار رفاهی در این بخش میتواند اثر مستقیمی روی مخارج روزانه داشته باشد.
مزیت غذا این است که معمولاً مصرف آن تکرارشونده است.
بنابراین حتی صرفهجویی کوچک در هر خرید، در طول ماه میتواند قابل توجه شود.
درمان و سلامت؛ هزینهای که گاهی ناگهانی است
بعضی هزینههای سلامت قابل پیشبینی نیستند.
اگر اعتبار رفاهی امکان استفاده برای خدمات درمانی یا سلامت را داشته باشد، میتواند در زمان ایجاد هزینه ارزش بالایی داشته باشد.
البته شرایط پوشش هر سازمان و هر خدمت متفاوت است و باید قبل از استفاده بررسی شود.
دندانپزشکی؛ هزینهای که تعویق آن همیشه مفید نیست
بسیاری از افراد درمان دندان را به دلیل هزینه عقب میاندازند.
اگر مزایای سازمانی بخشی از هزینه دندانپزشکی را کاهش دهد، ممکن است فرصت مناسبی برای انجام معاینه یا درمان مورد نیاز باشد.
اما ابتدا باید شرایط خدمت، مرکز ارائهدهنده و هزینه نهایی را بررسی کنید.
خرید روزمره؛ وقتی اعتبار جای هزینه نقدی را میگیرد
اگر امکان استفاده از اعتبار برای کالاهایی وجود داشته باشد که در هر صورت قصد خرید آنها را دارید، اعتبار رفاهی عملاً میتواند بخشی از پرداخت نقدی شما را کاهش دهد.
این موضوع بهخصوص زمانی اهمیت دارد که هزینههای روزمره سهم بالایی از بودجه خانوار را تشکیل دهند.
ورزش؛ فقط اگر واقعاً استفاده میکنید
اشتراک باشگاه با تخفیف بالا جذاب است.
اما اگر فقط دو بار به باشگاه بروید، شاید ارزش واقعی آن کمتر از یک تخفیف کوچک روی خدمتی باشد که مرتباً استفاده میکنید.
قبل از انتخاب بپرسید:
واقعاً چند بار از این خدمت استفاده خواهم کرد؟
اگر پاسخ مشخصی ندارید، بهتر است قبل از اختصاص بخش زیادی از اعتبار کمی بیشتر فکر کنید.
سفر و تفریح؛ برای برنامه واقعی، نه احتمال مبهم
اگر برای سفر مشخصی برنامه دارید، استفاده از مزایای سازمانی میتواند بخشی از هزینه را کاهش دهد.
اما اگر صرفاً احتمال میدهید شاید چند ماه بعد سفر کنید، ابتدا تاریخ اعتبار و شرایط استفاده را بررسی کنید.
ممکن است نگه داشتن اعتبار برای خدمتی که قطعی نیست باعث شود فرصت استفاده از گزینههای کاربردیتر را از دست بدهید.
خدمات خانواده؛ ارزش را فقط برای خودتان محاسبه نکنید
اگر بعضی مزایا برای همسر یا فرزندان نیز قابل استفاده باشند، ارزش واقعی آنها میتواند بسیار بیشتر شود.
برای مثال ممکن است خودتان نیازی به دندانپزشکی نداشته باشید اما یکی از اعضای خانواده نیاز به درمان داشته باشد.
بنابراین هنگام اولویتبندی مزایا بررسی کنید آیا شرایط سازمان اجازه استفاده اعضای خانواده از بعضی خدمات را میدهد یا خیر.
تاریخ انقضای اعتبار را بررسی کنید
یکی از مهمترین نکاتی که ممکن است فراموش شود، زمان اعتبار است.
باید بدانید:
- اعتبار تا چه زمانی قابل استفاده است؟
- آیا به دوره بعد منتقل میشود؟
- اعتبار استفادهنشده چه میشود؟
- آیا بعضی خدمات زمان استفاده متفاوتی دارند؟
اگر اعتبار در پایان دوره منقضی شود، نگه داشتن بیش از حد آن میتواند باعث از دست رفتن بخشی از مزایا شود.
اگر اعتبار برای خرید کافی نبود چه کنیم؟
ممکن است اعتبار شما کمتر از مبلغ خرید باشد.
برای مثال:
اعتبار باقیمانده: ۱.۵ میلیون تومان
مبلغ خرید: ۲.۲ میلیون تومان
در این شرایط، بسته به سازوکار سرویس، ممکن است امکان پرداخت مابهالتفاوت از روش دیگری وجود داشته باشد.
شرایط دقیق هر خدمت را باید قبل از نهاییکردن خرید بررسی کنید.
آیا خرید اقساطی همیشه انتخاب خوبی است؟
خرید اقساطی میتواند برای مدیریت جریان نقدی مفید باشد، اما صرف امکان قسطی خریدن دلیل کافی برای خرید نیست.
قبل از تصمیم بررسی کنید:
- واقعاً به کالا نیاز دارید؟
- قیمت نهایی چقدر است؟
- تعداد اقساط چقدر است؟
- هزینه یا کارمزد احتمالی چیست؟
- قسط ماهانه با بودجه شما سازگار است؟
هدف مزایای رفاهی باید کمک به مدیریت بهتر هزینه باشد، نه ایجاد خرید غیرضروری.
یک فرمول ساده برای اولویتبندی اعتبار رفاهی
برای هر خدمت از ۱ تا ۵ امتیاز بدهید.
۱. نیاز
چقدر واقعاً به آن نیاز دارم؟
۲. تکرار استفاده
چند بار از آن استفاده میکنم؟
۳. صرفهجویی
چقدر از هزینه واقعی من کم میکند؟
۴. فوریت
آیا باید در آینده نزدیک این هزینه را پرداخت کنم؟
۵. دسترسی
استفاده از خدمت برای من چقدر ساده است؟
بعد امتیازها را جمع کنید.
مثلاً:
- دندانپزشکی: ۲۲
- غذا: ۲۰
- ورزش: ۱۳
- سفر: ۱۰
این محاسبه کامل و علمی نیست، اما کمک میکند تصمیم شما فقط بر اساس جذابیت ظاهری یک پیشنهاد نباشد.
یک مثال ساده
فرض کنیم ۳ میلیون تومان اعتبار دارید.
در این ماه نیاز به یک خدمت دندانپزشکی دارید، هزینه غذا هم بالا رفته و یک تخفیف جذاب سفر نیز مشاهده کردهاید.
اگر فعلاً برنامه سفری ندارید، احتمالاً منطقیتر است ابتدا بررسی کنید اعتبار در کدامیک از هزینههای قطعی شما صرفهجویی بیشتری ایجاد میکند.
ممکن است بخشی را برای دندانپزشکی و باقیمانده را برای هزینههای روزمره استفاده کنید.
ماه بعد شرایط شما ممکن است کاملاً متفاوت باشد.
به همین دلیل «بهترین مزیت» یک پاسخ ثابت ندارد.
پنج سؤال قبل از خرج کردن اعتبار رفاهی
قبل از هر انتخاب از خودتان بپرسید:
- اگر این مزیت نبود، آیا باز هم برای این محصول یا خدمت پول پرداخت میکردم؟
- قیمت نهایی واقعاً مناسب است؟
- چند بار از آن استفاده خواهم کرد؟
- اعتبار من چه زمانی منقضی میشود؟
- آیا گزینه دیگری وجود دارد که هزینه ضروریتری را کاهش دهد؟
اگر جواب این پنج سؤال روشن باشد، تصمیمگیری بسیار سادهتر میشود.
اعتبار رفاهی قرار نیست شما را مجبور به خرید کند
وجود اعتبار یا تخفیف به این معنی نیست که حتماً باید چیزی بخرید.
اگر یک پیشنهاد نیاز واقعی شما را پوشش نمیدهد، صرفاً به دلیل تخفیف از آن استفاده نکنید.
ارزش واقعی مزایا زمانی ایجاد میشود که هزینهای را کاهش دهند که واقعاً برای شما اهمیت دارد.
استفینو و دسترسی به خدمات رفاهی
در استفینو، هدف این است که خدمات مختلف رفاهی کارکنان در یک بستر در دسترس قرار بگیرند تا کارمند بتواند گزینههای مرتبط با نیاز خود را مشاهده و از خدمات قابل استفاده سازمانش بهره ببرد.
نوع خدمات، میزان اعتبار و شرایط استفاده میتواند بر اساس سیاست هر سازمان متفاوت باشد.
برای آشنایی بیشتر با مفهوم اعتبار رفاهی میتوانید راهنمای اعتبار رفاهی کارکنان را بخوانید.
همچنین در راهنمای مزایای کارکنان میتوانید با انواع مختلف مزایای شغلی و رفاهی آشنا شوید.
جمعبندی
برای استفاده بهتر از اعتبار رفاهی لازم نیست همیشه دنبال بیشترین درصد تخفیف باشید.
سه سؤال مهمتر وجود دارد:
واقعاً به چه چیزی نیاز دارم؟
کدام انتخاب بیشترین هزینه واقعی من را کاهش میدهد؟
از کدام خدمت واقعاً استفاده خواهم کرد؟
برای یک نفر پاسخ میتواند غذا باشد، برای دیگری درمان، دندانپزشکی، خرید، ورزش یا حتی سفر.
بهترین استفاده از اعتبار رفاهی همان گزینهای است که بیشترین ارزش واقعی را برای شرایط زندگی شما ایجاد کند.
نظرات و پرسشها
در حال بارگذاری نظرات...