
چطور با حقوق ثابت در تورم قدرت خرید بیشتری داشته باشیم؟
وقتی قیمت کالاها و خدمات افزایش پیدا میکند اما حقوق با همان سرعت رشد نمیکند، قدرت خرید کاهش پیدا میکند.
یعنی با همان مقدار پولی که قبلاً برای خرید، درمان، سفر، آموزش یا هزینههای روزمره کافی بود، حالا کالا و خدمات کمتری میتوان خرید.
در چنین شرایطی اولین واکنش معمولاً این است:
«باید کمتر خرج کنم.»
کاهش هزینههای غیرضروری قطعاً مهم است، اما تنها راه نیست.
اگر کارمند هستید، بخشی از قدرت خرید شما میتواند از چیزهایی فراتر از عدد حقوق ماهانه ایجاد شود:
- مزایای محل کار
- اعتبار رفاهی
- بیمه
- تخفیفهای سازمانی
- بن و اعتبار خرید
- خرید اقساطی
- شرایط ویژه کارکنان
- خدماتی که بخشی از هزینه آنها توسط سازمان پرداخت میشود
بنابراین قبل از اینکه فقط هزینهها را حذف کنید، بهتر است ببینید چطور میتوانید از هر تومان درآمد و هر مزیتی که در اختیار دارید ارزش بیشتری دریافت کنید.
در ادامه ۱۲ راهکار عملی را بررسی میکنیم.
۱. اول بفهمید پولتان واقعاً کجا خرج میشود
مدیریت قدرت خرید بدون دانستن الگوی هزینه تقریباً غیرممکن است.
لازم نیست سیستم حسابداری پیچیدهای داشته باشید.
هزینههای یک یا دو ماه گذشته را به چند گروه اصلی تقسیم کنید:
- مسکن
- خوراک
- رفتوآمد
- سلامت
- خرید
- آموزش
- تفریح
- اقساط و بدهی
- هزینههای اشتراکی
- هزینههای کوچک روزمره
بعد یک سؤال ساده بپرسید:
کدام هزینهها ضروریاند، کدام قابل کاهشاند و برای کدامها ممکن است از محل کارم مزیت یا شرایط بهتری داشته باشم؟
همین سؤال سوم معمولاً فراموش میشود.
۲. قبل از پرداخت از جیب، مزایای محل کارتان را بررسی کنید
بسیاری از کارکنان فقط حقوق و بیمه را بهعنوان دریافتی خود میبینند.
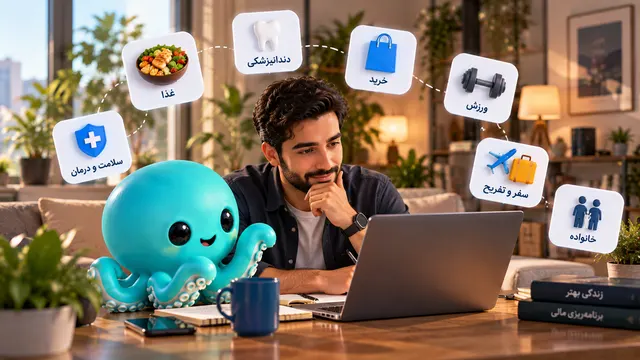
در حالی که ممکن است سازمان مزایای دیگری نیز داشته باشد:
- بیمه تکمیلی
- کمکهزینه غذا
- اعتبار رفاهی
- باشگاه
- خدمات سلامت
- دندانپزشکی
- آموزش
- سفر
- تخفیف فروشگاهها
- خرید اقساطی
- بن خرید
- خدمات خودرو
اگر برای خدمتی که سازمان بهنوعی پوشش میدهد مستقیماً از جیب خودتان پرداخت کنید، عملاً بخشی از مزایای قابل استفادهتان را از دست دادهاید.
برای آشنایی با انواع این مزایا میتوانید راهنمای مزایای کارکنان را بخوانید.
۳. این ۷ مورد را قبل از هر هزینه نسبتاً بزرگ از محل کارتان چک کنید
قبل از اینکه برای درمان، ورزش، آموزش، سفر یا یک خرید نسبتاً بزرگ هزینه کنید، این هفت سؤال ارزش پرسیدن دارند:
- آیا برای این هزینه اعتبار رفاهی دارم؟
- آیا شرکت با مجموعهای در این حوزه همکاری دارد؟
- آیا تخفیف سازمانی یا پرسنلی داریم؟
- آیا بیمه بخشی از هزینه را پوشش میدهد؟
- آیا بن یا اعتبار خرید قابل استفاده است؟
- آیا امکان خرید یا پرداخت اقساطی وجود دارد؟
- آیا سازمان بخشی از هزینه را پرداخت میکند؟
گاهی پاسخ همه این سؤالها «نه» است.
اما اگر حتی برای بعضی هزینهها پاسخ مثبت باشد، میتواند روی مجموع هزینه سالانه شما اثر بگذارد.
۴. از تخفیف سازمانی استفاده کنید، نه هر تخفیفی
تخفیف واقعی میتواند قدرت خرید را افزایش دهد.
اما هر عددی که کنار آن علامت درصد گذاشته شده، الزاماً تخفیف واقعی نیست.
برای مثال، اگر کالایی با قیمت غیرواقعی ۱۰ میلیون تومان معرفی و سپس با «۳۰ درصد تخفیف» ۷ میلیون تومان فروخته شود، در حالی که قیمت بازار آن ۶.۵ میلیون تومان است، تخفیف هیچ ارزشی برای شما ایجاد نکرده است.
بنابراین همیشه قیمت نهایی را مقایسه کنید.
تخفیف سازمانی زمانی ارزشمند است که واقعاً شرایط بهتری نسبت به بازار ایجاد کند.
دلیل اینکه بعضی کسبوکارها برای کارکنان شرکتها شرایط ویژه ارائه میکنند ساده است:
صدها یا هزاران کارمند میتوانند یک جامعه بزرگ از مشتریان بالقوه باشند.
در مقاله تخفیف سازمانی چیست؟ این مدل را کاملتر توضیح دادهایم.
۵. اعتبار رفاهی را مثل پول واقعی مدیریت کنید
اگر سازمان به شما اعتبار رفاهی میدهد، آن را «پول مجانی» نبینید.
اعتبار رفاهی ارزش اقتصادی دارد.
فرض کنید ماهانه یا سالانه مبلغ مشخصی برای خدمات مختلف در اختیار دارید.
اگر اعتبار را صرف چیزی کنید که نیاز واقعی شما نیست، فقط به دلیل اینکه اعتبار وجود دارد، ارزش آن را هدر دادهاید.
قبل از مصرف اعتبار بپرسید:
اگر این اعتبار وجود نداشت، آیا باز هم این کالا یا خدمت را میخریدم؟
اگر پاسخ مثبت است، احتمالاً اعتبار بخشی از هزینهای را پوشش داده که در هر صورت باید پرداخت میکردید.
این یعنی افزایش واقعی قدرت خرید.
برای اطلاعات بیشتر، اعتبار رفاهی کارکنان چیست؟ را ببینید.
۶. اعتبارهایی که تاریخ مصرف دارند را فراموش نکنید
یکی از سادهترین روشهای از دست دادن مزایا، فراموش کردن آنهاست.
ممکن است اعتبار یا مزیتی داشته باشید که:
- پایان ماه منقضی شود
- پایان فصل صفر شود
- به سال بعد منتقل نشود
- فقط در گروه خاصی از خدمات قابل استفاده باشد
اگر اعتبار قابل استفادهای دارید، شرایط آن را بررسی کنید.
البته این به معنی خرج کردن بیهدف اعتبار قبل از انقضا نیست.
بهتر است ابتدا آن را برای هزینهای استفاده کنید که واقعاً در برنامه زندگی شما وجود دارد.
۷. خرید اقساطی را فقط زمانی انتخاب کنید که حسابش به نفع شماست
اقساط میتواند فشار پرداخت یکجای هزینه را کاهش دهد.
اما قسطی بودن به معنی ارزان بودن نیست.
قبل از خرید اقساطی چهار عدد را کنار هم قرار دهید:
قیمت نقدی
قیمت نهایی اقساطی
مبلغ پیشپرداخت
مجموع تمام اقساط و کارمزدها
مثلاً اگر کالایی نقدی ۳۰ میلیون تومان است اما در پایان اقساط ۴۲ میلیون تومان پرداخت میکنید، باید بدانید این ۱۲ میلیون تومان اضافه در برابر امکان پرداخت تدریجی برای شما ارزش دارد یا خیر.
همچنین مراقب باشید مجموع اقساط ماهانه بخش بزرگی از حقوق آینده را قفل نکند.
خرید اقساطی زمانی مفیدتر است که ابزار مدیریت جریان نقدی باشد، نه روشی برای خرید چیزهایی که توان مالی آنها را ندارید.
۸. اول تخفیف، بعد اعتبار، بعد پرداخت خودتان
اگر ساختار مزایای سازمانتان اجازه دهد، ترتیب استفاده از منابع میتواند مهم باشد.
فرض کنیم یک خدمت در بازار ۶ میلیون تومان قیمت دارد.
برای کارکنان سازمان شما قیمت آن ۵.۴ میلیون تومان است.
شما ۲ میلیون تومان اعتبار رفاهی قابل استفاده دارید.
در این صورت:
قیمت بازار: ۶ میلیون تومان
قیمت سازمانی: ۵.۴ میلیون تومان
اعتبار رفاهی: ۲ میلیون تومان
پرداخت شما: ۳.۴ میلیون تومان
بهجای پرداخت ۶ میلیون تومان، ۳.۴ میلیون تومان از جیب خودتان پرداخت کردهاید.
اینجا دو مزیت با هم کار کردهاند:
قدرت خرید جمعی کارکنان + بودجه رفاهی سازمان
۹. هزینه درمان را قبل از پرداخت با پوشش بیمه تطبیق دهید
درمان یکی از حوزههایی است که بیاطلاعی میتواند هزینه قابل توجهی ایجاد کند.
قبل از مراجعه برای خدمات گرانتر بررسی کنید:
- آیا بیمه پایه پوشش دارد؟
- بیمه تکمیلی چطور؟
- سقف تعهد چقدر است؟
- مرکز طرف قرارداد وجود دارد؟
- معرفینامه لازم است؟
- چه مدارکی برای دریافت خسارت نیاز دارید؟
گاهی تفاوت میان مراجعه به مرکز مناسب و پرداخت آزاد قابل توجه است.
این موضوع بهخصوص برای خدماتی مانند تصویربرداری، آزمایش، بستری یا دندانپزشکی اهمیت بیشتری پیدا میکند.
۱۰. هزینههای تکرارشونده کوچک را دستکم نگیرید
کاهش قدرت خرید همیشه از یک خرید بزرگ اتفاق نمیافتد.
گاهی چندین هزینه کوچک ماهانه در مجموع رقم بزرگی ایجاد میکنند.
برای مثال:
- اشتراکهایی که استفاده نمیکنید
- سفارشهای پرتکرار غیرضروری
- هزینه ارسال
- خریدهای کوچک لحظهای
- سرویسهای آنلاین بلااستفاده
- کارمزدهای قابل اجتناب
یک هزینه ۲۰۰ هزار تومانی ممکن است کوچک به نظر برسد.
اما اگر هر هفته تکرار شود، در یک سال بیش از ۱۰ میلیون تومان میشود.
به همین دلیل هزینه را فقط بهصورت «امروز» نبینید.
هزینه سالانه آن را هم حساب کنید.
۱۱. برای هر خرید بزرگ، «هزینه واقعی» را حساب کنید
قیمت روی برچسب همیشه هزینه واقعی نیست.
فرض کنید وسیلهای میخرید که علاوه بر قیمت اولیه:
- هزینه ارسال دارد
- نصب لازم دارد
- سرویس دورهای دارد
- لوازم مصرفی دارد
- کارمزد اقساط دارد
در این صورت باید مجموع این هزینهها را در نظر بگیرید.
همین اصل درباره سفر، خودرو، آموزش و بسیاری از خدمات دیگر هم صادق است.
سؤال درست این نیست:
«قیمتش چنده؟»
سؤال بهتر این است:
«در نهایت چقدر برای من تمام میشود؟»
۱۲. از قدرت جامعه کارکنان استفاده کنید
این بخش یکی از فرصتهایی است که معمولاً کمتر دیده میشود.
شما بهعنوان یک مشتری عادی ممکن است قدرت مذاکره زیادی با یک فروشگاه، باشگاه، آموزشگاه یا مرکز درمانی نداشته باشید.
اما یک سازمان با صدها کارمند وضعیت متفاوتی دارد.
و اگر چندین سازمان در یک شبکه قرار بگیرند، جامعه بزرگتری از مصرفکنندگان شکل میگیرد.
برای یک تأمینکننده، دسترسی به چنین جامعهای جذاب است.
بنابراین ممکن است حاضر باشد:
- قیمت سازمانی ارائه کند
- شرایط ویژه ایجاد کند
- خدمات متفاوت ارائه دهد
- امکان پرداخت منعطفتری فراهم کند
این یکی از دلایلی است که شبکههای خدمات رفاهی میتوانند حتی بدون افزایش مستقیم حقوق، برای کارکنان ارزش اقتصادی ایجاد کنند.
افزایش قدرت خرید همیشه به معنی افزایش حقوق نیست
طبیعتاً افزایش درآمد یکی از مستقیمترین روشهای افزایش قدرت خرید است.
اما حقوق تنها جزء ارزش اقتصادی رابطه کارمند و سازمان نیست.
فرض کنید دو نفر حقوق یکسانی دریافت میکنند.
کارمند اول تقریباً تمام هزینههای درمان، ورزش، آموزش و خرید خود را آزاد پرداخت میکند.
کارمند دوم علاوه بر همان حقوق:
- بیمه تکمیلی دارد
- اعتبار رفاهی دریافت میکند
- از قیمتهای سازمانی استفاده میکند
- بخشی از هزینه ورزش یا سلامت او پوشش داده میشود
- امکان خرید با شرایط بهتر دارد
عدد حقوق این دو نفر یکسان است، اما قدرت خرید مؤثر آنها الزاماً یکسان نیست.
مزایای استفادهنشده هم ارزش از دسترفته هستند
فرض کنید سازمان سالانه برای هر کارمند اعتبار یا خدماتی فراهم کرده است.
اگر کارمند از وجود آنها خبر نداشته باشد یا استفاده از آنها آنقدر پیچیده باشد که منصرف شود، مزیت عملاً ارزش چندانی برای او ایجاد نکرده است.
به همین دلیل فقط «داشتن مزایا» مهم نیست.
کارمند باید بتواند:
- مزایایش را ببیند
- شرایط را بفهمد
- اعتبارش را بررسی کند
- خدمات موجود را پیدا کند
- بهسادگی از آنها استفاده کند
این موضوع یکی از دلایل حرکت برنامههای رفاهی از فرآیندهای پراکنده به سمت پلتفرمهای یکپارچه است.
کیف پول سازمانی چه کمکی میکند؟
اگر سازمان اعتبارهای مختلفی برای کارکنان تعریف کرده باشد، کیف پول سازمانی میتواند مشاهده و مدیریت این اعتبارها را سادهتر کند.
کارمند میتواند متوجه شود:
- چقدر اعتبار دارد؟
- برای چه چیزی قابل استفاده است؟
- چقدر مصرف کرده؟
- چقدر باقی مانده؟
در مدلهای منعطفتر ممکن است اعتبار سازمان با سهم پرداخت کارمند نیز ترکیب شود.
بن خرید هنوز مفید است؟
بله، اگر برای نیاز واقعی کارمند قابل استفاده باشد.
بن خرید میتواند بخشی از هزینه خرید را پوشش دهد.
اما هرچه محدودیت بن بیشتر باشد، احتمال اینکه با نیاز واقعی همه کارکنان هماهنگ نباشد افزایش پیدا میکند.
به همین دلیل مدلهای جدیدتر به سمت اعتبارهای منعطفتر و امکان انتخاب بیشتر حرکت میکنند.
کسر از حقوق؛ مفید یا خطرناک؟
امکان پرداخت هزینه از حقوق آینده میتواند برای برخی خریدها مفید باشد، اما باید با احتیاط استفاده شود.
فرض کنید چند خرید مختلف دارید که هرکدام مبلغ کمی از حقوق ماه آینده کم میکنند.
بهصورت جداگانه شاید قابل مدیریت باشند.
اما مجموع آنها ممکن است بخش بزرگی از حقوق آینده شما را مصرف کند.
بنابراین قبل از ایجاد تعهد جدید، مجموع تمام اقساط و کسورات ماه بعد را محاسبه کنید.
قاعده ساده:
حقوق آینده را قبل از دریافت کامل خرج نکنید.
کسر از حقوق باید ابزار تسهیل پرداخت باشد، نه عاملی برای ایجاد فشار مالی دائمی.
یک مثال؛ چطور ۸ میلیون تومان هزینه میتواند کمتر شود؟
فرض کنیم یک کارمند در ماه آینده این هزینهها را دارد:
- دندانپزشکی: ۵ میلیون تومان
- باشگاه: ۲ میلیون تومان
- خرید کالا: ۱ میلیون تومان
مجموع: ۸ میلیون تومان.
اما قبل از پرداخت بررسی میکند:
دندانپزشکی او بخشی از پوشش بیمه یا شرایط سازمانی دارد.
برای باشگاه تخفیف کارکنان وجود دارد.
برای خرید نیز اعتبار رفاهی قابل استفاده است.
فرض کنیم در نهایت مجموع پرداخت شخصی او به ۵.۵ میلیون تومان برسد.
او حقوق بیشتری نگرفته است.
اما ۲.۵ میلیون تومان از هزینهای که در حالت عادی باید از درآمد خودش پرداخت میکرد، کاهش پیدا کرده است.
این همان تفاوت میان «حقوق» و «قدرت خرید مؤثر» است.
استفینو چه نقشی در این ماجرا دارد؟
یکی از مشکلات مزایای سازمانی، پراکندگی آنهاست.
ممکن است اطلاعات بیمه یک جا باشد، تخفیفها در یک فایل یا کانال دیگر اعلام شوند، اعتبار رفاهی جای دیگری مدیریت شود و برای استفاده از هر خدمت فرآیند متفاوتی وجود داشته باشد.
استفینو با هدف یکپارچه کردن خدمات رفاهی سازمانی طراحی شده است.
در این اکوسیستم سه گروه به یکدیگر متصل میشوند:
سازمان خدمات و سیاستهای رفاهی را مدیریت میکند.
تأمینکننده محصولات و خدمات قابل ارائه به کارکنان را وارد شبکه میکند.
کارمند به خدمات و مزایایی که براساس شرایط سازمانش برای او فعال شده دسترسی پیدا میکند.
با گسترش شبکه تأمینکنندگان، امکان ایجاد انتخابهای بیشتر برای کارکنان نیز افزایش پیدا میکند.
هدف این است که مزایای شغلی فقط روی کاغذ وجود نداشته باشند؛ بلکه واقعاً قابل مشاهده و قابل استفاده باشند.
یک چکلیست ۵ دقیقهای برای همین امروز
اگر کارمند هستید، همین امروز این موارد را بررسی کنید:
- فیش حقوقی و کسوراتم را دقیق دیدهام؟
- بیمه تکمیلی چه چیزهایی را پوشش میدهد؟
- اعتبار رفاهی دارم؟
- اعتبارم تاریخ انقضا دارد؟
- شرکت تخفیف سازمانی دارد؟
- بن یا اعتبار خرید دارم؟
- امکان خرید اقساطی وجود دارد؟
- سازمان برای ورزش یا آموزش مزیتی دارد؟
- خدمات سلامت یا دندانپزشکی داریم؟
- برای سفر یا تفریح شرایطی وجود دارد؟
- آیا مزیتی دارم که تاکنون استفاده نکردهام؟
ممکن است نتیجه این بررسی هیچ تغییر بزرگی ایجاد نکند.
اما ممکن است متوجه شوید بخشی از هزینههایی که هر ماه شخصاً پرداخت میکنید، از قبل در بسته مزایای شما پوشش داده شده یا با شرایط بهتری قابل پرداخت بوده است.
جمعبندی
وقتی حقوق ثابت است و قیمتها افزایش پیدا میکنند، حفظ قدرت خرید آسان نیست.
هیچ ترفند سادهای هم نمیتواند اثر تورم را حذف کند.
اما میتوان منابع موجود را بهتر مدیریت کرد.
سه اصل مهم را به خاطر داشته باشید:
اول، هزینه واقعی خود را بشناسید.
دوم، قبل از پرداخت از جیب، مزایا و شرایط محل کارتان را بررسی کنید.
سوم، تخفیف، اعتبار و اقساط را فقط زمانی استفاده کنید که واقعاً هزینه نهایی یا فشار مالی شما را کاهش میدهند.
حقوق ماهانه فقط بخشی از قدرت خرید شماست.
بیمه، اعتبار رفاهی، تخفیف سازمانی، بن خرید، خدمات رفاهی و دسترسی به شبکهای از تأمینکنندگان نیز میتوانند بخشی از ارزش اقتصادی شغل شما باشند.
و هرچه مشاهده و استفاده از این مزایا سادهتر شود، احتمال اینکه واقعاً به قدرت خرید شما کمک کنند بیشتر خواهد شد.
نظرات و پرسشها
در حال بارگذاری نظرات...